TL;RD: Il n’existe pas de prix OEM standard ou de MOQ utile sans produit défini, quantité, portée et base de livraison. Normalisez chaque devis par rapport à la même configuration, Mélange de références, terme commercial, stade de développement et portée des preuves. Calculez ensuite l'engagement total de premier lancement, exposition maximale aux liquidités avant la vente, charge de trésorerie initiale et coût modélisé de l’analyse de rentabilisation, et approuver les dépenses uniquement lorsque les cas de base et défavorables qui en résultent respectent les limites de décision de la marque.. Continuer l'ingénierie, outillage et coûts récurrents séparés.
Pour les chefs de produits de marque et les équipes de sourcing, une estimation utile des coûts OEM de thérapie par la lumière rouge commence par une configuration de produit définie, quantité, portée de l'emballage, portée des preuves, itinéraire de développement et base de livraison. Sans ces entrées, un prix unitaire global ou un MOQ répond à la mauvaise question. Ce guide transforme les variables en un budget comparable afin de financer, Les équipes d'approvisionnement et de produit peuvent décider quoi approuver ensuite.
Le budget OEM en un seul aperçu
Utiliser quatre mesures de décision. Ils répondent à quatre questions différentes: Qu'est-ce qu'on s'engage? Combien de liquidités sont à risque avant les ventes? Quel est le poids de la première course? Le produit peut-il prendre en charge les aspects économiques continus requis?
1. Engagement total pour le premier lancement
Engagement total de premier lancement = coûts non récurrents du projet + coûts récurrents de premier ordre + logistique de premier ordre/articles de trésorerie d'importation + coûts de lancement côté acheteur + éventualité sans chevauchement
Chaque terme de cette formule correspond au total du projet dans la même devise.. Les imprévus couvrent les résidus, incertitude non évaluée uniquement; il ne doit pas dupliquer un cycle d'échantillonnage, indemnité de retour, risque de fret ou autre montant déjà saisi ailleurs.
2. Exposition maximale aux liquidités avant la vente
Exposition maximale aux liquidités avant la vente = sortie de trésorerie nette cumulée la plus élevée due avant la première vente selon le calendrier d'étapes convenu
Cela peut différer de l'engagement total. Un dépôt, étape importante de l'ingénierie, paiement d'outillage, bilan de production, les frais de transport et le paiement des importations peuvent tomber à des dates différentes. Enregistrez si chaque paiement est remboursable, honorable ou à risque.
3. Charge de trésorerie de première diffusion par unité vendable
Charge de trésorerie de première diffusion par unité vendable = engagement total de premier lancement ÷ unités vendables attendues lors de la première diffusion
Utiliser les unités vendables attendues après les unités d'évaluation planifiées, stock de service et autres stocks non destinés à la vente en première série – pas automatiquement la quantité commandée.
4. Coût par unité de l’analyse de rentabilisation modélisée
Coût par unité de l'analyse de rentabilisation modélisée = coût au débarquement récurrent par unité vendable + (montant de récupération non récurrent approuvé ÷ volume de récupération approuvé) + coûts variables par unité côté acheteur
Séparer la charge de trésorerie de première exécution de l'allocation de rentabilisation: la marque peut payer tous les coûts de développement avant le lancement, mais prévoit de récupérer un montant approuvé sur plusieurs commandes.
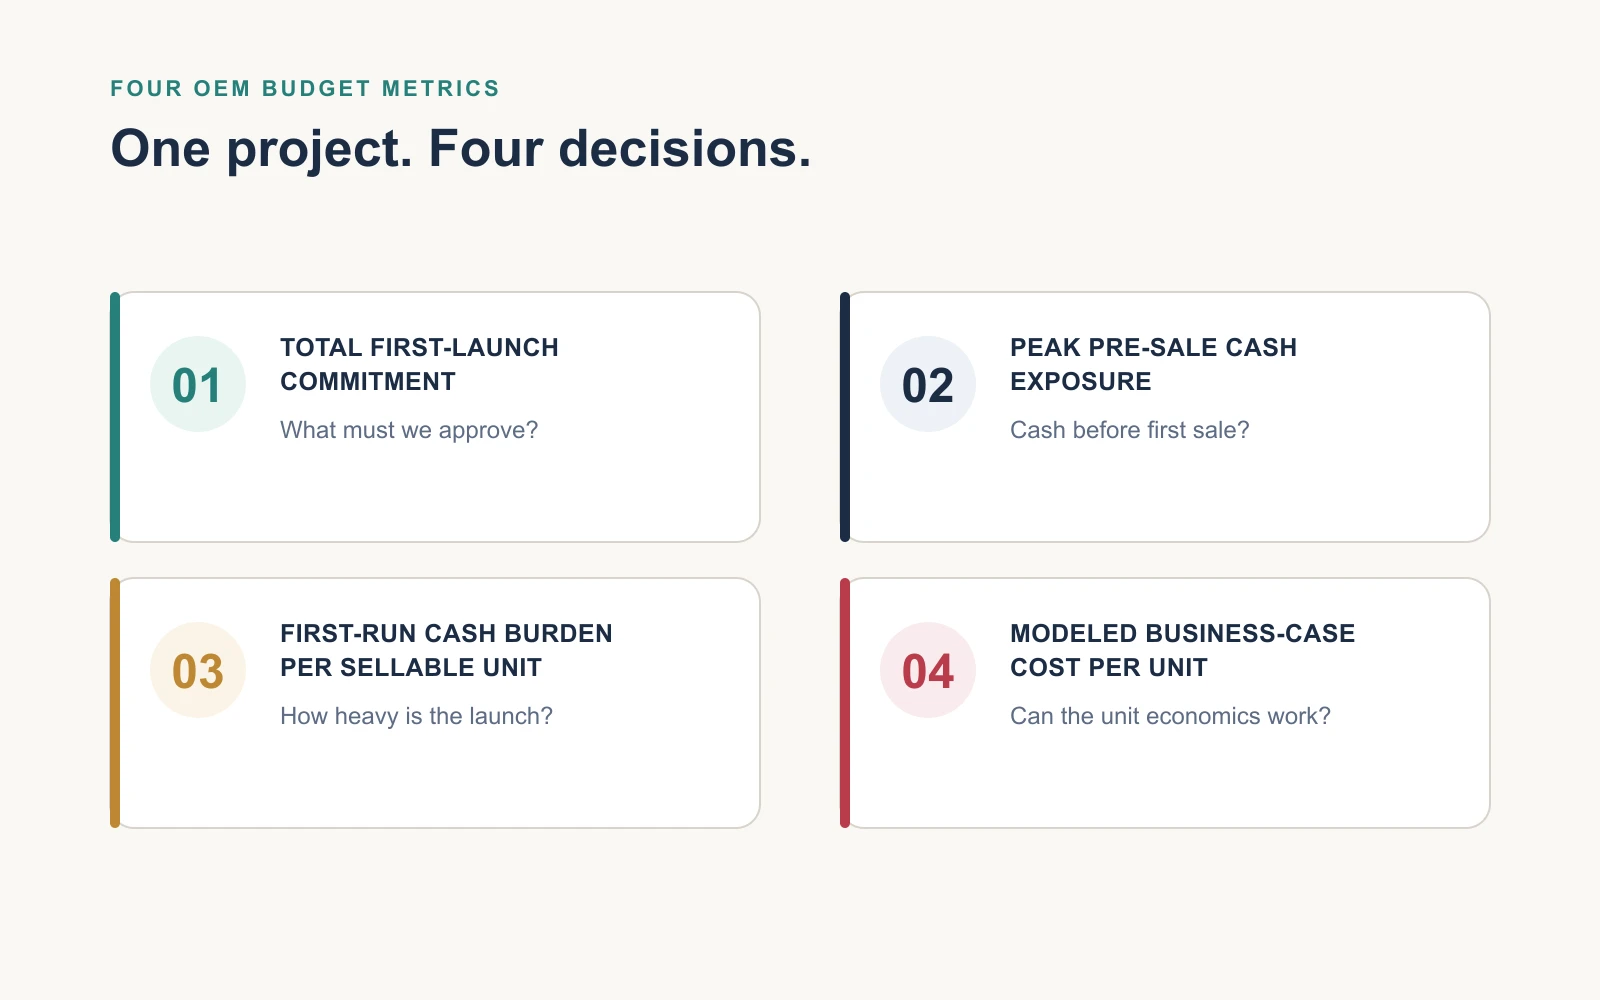
Quatre indicateurs répondent à quatre questions d'approbation différentes; aucun ne remplace un autre.
| Rôle | Mesure | Ce qu'il comprend | Quelle décision il soutient |
|---|---|---|---|
| Saisir | Prix unitaire indiqué | La portée de l'appareil définie par le fournisseur pour une quantité désignée et une base commerciale | Comparer les fournisseurs uniquement une fois la configuration et les inclusions normalisées |
| Valeur intermédiaire | Coût au débarquement récurrent | Produit récurrent, frais d'emballage et de lot plus fret, assurance, devoirs, frais de courtage et d'importation non récupérables attribués aux unités vendables, le cas échéant | Planification des coûts cibles et du réapprovisionnement |
| Métrique de décision | Engagement total pour le premier lancement | Tous les besoins de trésorerie de premier lancement non dupliqués, avec des éléments récupérables identifiés séparément | Approbation globale du projet |
| Métrique de décision | Exposition maximale aux liquidités avant la vente | Sortie de trésorerie nette cumulée la plus élevée avant la date prévue de la première vente | Approbation des flux de trésorerie et du financement |
| Métrique de décision | Charge de trésorerie de première diffusion | Engagement total de premier lancement divisé par les unités vendables attendues en première diffusion | Si l'engagement initial est supportable au niveau du volume de lancement |
| Métrique de décision | Coût de l’analyse de rentabilisation modélisée | Coût au débarquement récurrent, Récupération non récurrente allouée et coûts variables côté acheteur | Si le produit prévu peut répondre aux exigences économiques continues requises |
Avant de contacter un fabricant, travailler à rebours à partir d’une cascade de revenus sans chevauchement. Si la marque gère la marge de contribution sous forme de taux:
Coût récurrent maximal de l'appareil par unité = revenu net réalisé par unité × (1 − taux de marge de contribution requis) − autres coûts variables par unité
Définissez le revenu net réalisé une seule fois, par exemple, le revenu unitaire réel après les remises prévues par la marque ou le prix de transfert du distributeur. Les « autres coûts variables » peuvent inclure les commissions de canal, frais de paiement, exécution et une réserve de service/retour attendue uniquement lorsque ces montants n'ont pas déjà été déduits des revenus. Si l'entreprise utilise plutôt un montant de cotisation requis par unité, soustraire ce montant plutôt qu'un pourcentage. Il s'agit d'un plafond de planification interne, pas une citation du fabricant.
Modèle de budget copiable
Copiez ce tableau dans une feuille de calcul. Utilisez une devise et un traitement fiscal par scénario.
| Ligne budgétaire | Cas de référence | Cas défavorable | Source / statut | Déclencheur de paiement |
|---|---|---|---|---|
| Ingénierie et autres travaux de projet | — | — | Devis fournisseur / estimation interne / ouvrir | — |
| Outillage, montages et ressources de test | — | — | Devis détaillé / ouvrir | — |
| Échantillons et prototypes | — | — | Compris / exclu / provisoire | — |
| Test unique, travail sur les preuves et les documents | — | — | Configuration nommée et marché / ouvrir | — |
| Configuration unique de l'emballage et des illustrations | — | — | Compris / exclu / provisoire | — |
| Unités finies: quantité × prix unitaire récurrent | — | — | Révision du devis et niveau de quantité | — |
| Emballages récurrents, accessoires et coûts de lot | — | — | Compris / exclu / provisoire | — |
| Fret et assurance | — | — | Base transporteur ou fournisseur | — |
| Devoir, frais de courtage et d'importation non récupérables | — | — | Estimation courtier/finance | — |
| TVA/TPS récupérable ou autre élément de flux de trésorerie lié aux taxes à l'importation | — | — | Classification financière/courtier requise | — |
| Coûts de lancement côté acheteur | — | — | Budget interne / ouvrir | — |
| Contingence pour les risques résiduels non tarifés uniquement | — | — | Risque désigné et propriétaire | Jalon d'approbation |
| Engagement total pour le premier lancement | — | — | Somme des besoins de trésorerie non dupliqués; signaler les éléments récupérables séparément | — |
| Exposition maximale aux liquidités avant la vente | — | — | Somme des paiements par date; prendre la sortie de trésorerie nette cumulée la plus élevée avant la première vente | — |
| Unités vendables attendues en première diffusion | — | — | Contribution à la planification approuvée | — |
| Charge de trésorerie de première diffusion par unité vendable | — | — | Engagement ÷ parts vendables | — |
| Total débarqué récurrent | — | — | Exclut les taxes récupérables et les coûts non récurrents | — |
| Coût au débarquement récurrent par unité vendable | — | — | Total débarqué récurrent ÷ unités vendables | — |
| Montant de recouvrement non récurrent approuvé | — | — | Approbation interne; peut différer du paiement en espèces | — |
| Volume de récupération approuvé pour les coûts non récurrents | — | — | Approbation interne | — |
| Récupération non récurrente allouée par unité | — | — | Montant approuvé ÷ volume de récupération approuvé | — |
| Coûts variables par unité côté acheteur | — | — | Uniquement les coûts qui ne sont pas déjà inclus dans le coût au débarquement ou le revenu net | — |
| Revenu net réalisé par unité | — | — | Défini une fois; pas de déductions en double | — |
| Coût par unité de l’analyse de rentabilisation modélisée | — | — | Récurrent atterri + alloué non récurrent + coûts variables côté acheteur | — |
| Montant de cotisation modélisé par unité | — | — | Revenu net réalisé – coût modélisé de l'analyse de rentabilisation | — |
| Taux de marge de contribution modélisé | — | — | Montant de la contribution ÷ revenus nets réalisés | — |
| Non remboursable / montant autrement à risque | — | — | Montant du contrat et échéancier de paiement | — |
Si une taxe à l'importation est récupérable, le coût crédible ou le coût économique réel dépend de la situation de l’acheteur. Gardez-le visible comme ligne de trésorerie jusqu'à ce que l'équipe financière de la marque ou le conseiller en douane confirme le traitement..
Calendrier de trésorerie des étapes
Utilisez une ligne distincte pour chaque paiement ou récupération confirmée. Ajoutez la date prévue de la première vente comme sa propre ligne; L’exposition maximale aux liquidités avant la vente correspond à la sortie de trésorerie nette cumulée la plus élevée avant cette date.. Calculez chaque ligne comme sortie de trésorerie nette cumulée antérieure + retrait d'argent - récupération d'argent ou crédit appliqué. Ne compensez pas un éventuel remboursement tant que son montant et son calendrier ne sont pas contractuellement définis, ou un crédit de commande jusqu'à ce qu'il soit défini contractuellement et appliqué dans ce scénario.
| Date / déclenchement | Encaissement | Récupération de trésorerie ou crédit appliqué | Remboursable, honorable ou à risque? | Sortie de trésorerie nette cumulée |
|---|---|---|---|---|
| — | — | — | — | — |
| — | — | — | — | — |
| — | — | — | — | — |
| Date prévue de la première vente | — | — | — | — |
Vérification de la limite de décision
Le responsable du budget fixe les limites; le modèle fournit les résultats.
| Limite de décision | Limite de base approuvée | Résultat de base | Réussite/échec de base | Limite approuvée défavorable | Résultat défavorable | Réussite/échec défavorable |
|---|---|---|---|---|---|---|
| Engagement total pour le premier lancement: maximum | — | — | — | — | — | — |
| Exposition maximale aux liquidités avant la vente: maximum | — | — | — | — | — | — |
| Taux de marge de contribution: minimum | — | — | — | — | — | — |
| Non remboursable / montant autrement à risque: maximum | — | — | — | — | — | — |
Exemple concret fictif: Pourquoi la charge de trésorerie et le coût de l'analyse de rentabilisation diffèrent
À titre indicatif uniquement – entièrement fictif. Ceci n'est pas une citation de Wakelife ou une référence de l'industrie. Tous les montants ci-dessous sont des chiffres hypothétiques en USD créés uniquement pour démontrer le modèle.. Ils ne représentent aucun fournisseur, produit, prix du marché, MOQ ou terme commercial.
Pour démonstration arithmétique uniquement, supposons une hypothétique première commande de 2 000 unités. Cette quantité n'est pas une recommandation MOQ. Le scénario de base fictif prévoit 1,880 unités vendables après évaluation, service et autres stocks non vendables; le cas défavorable fictif s'attend à 1,800. Les entrées hypothétiques et les sorties calculées sont:
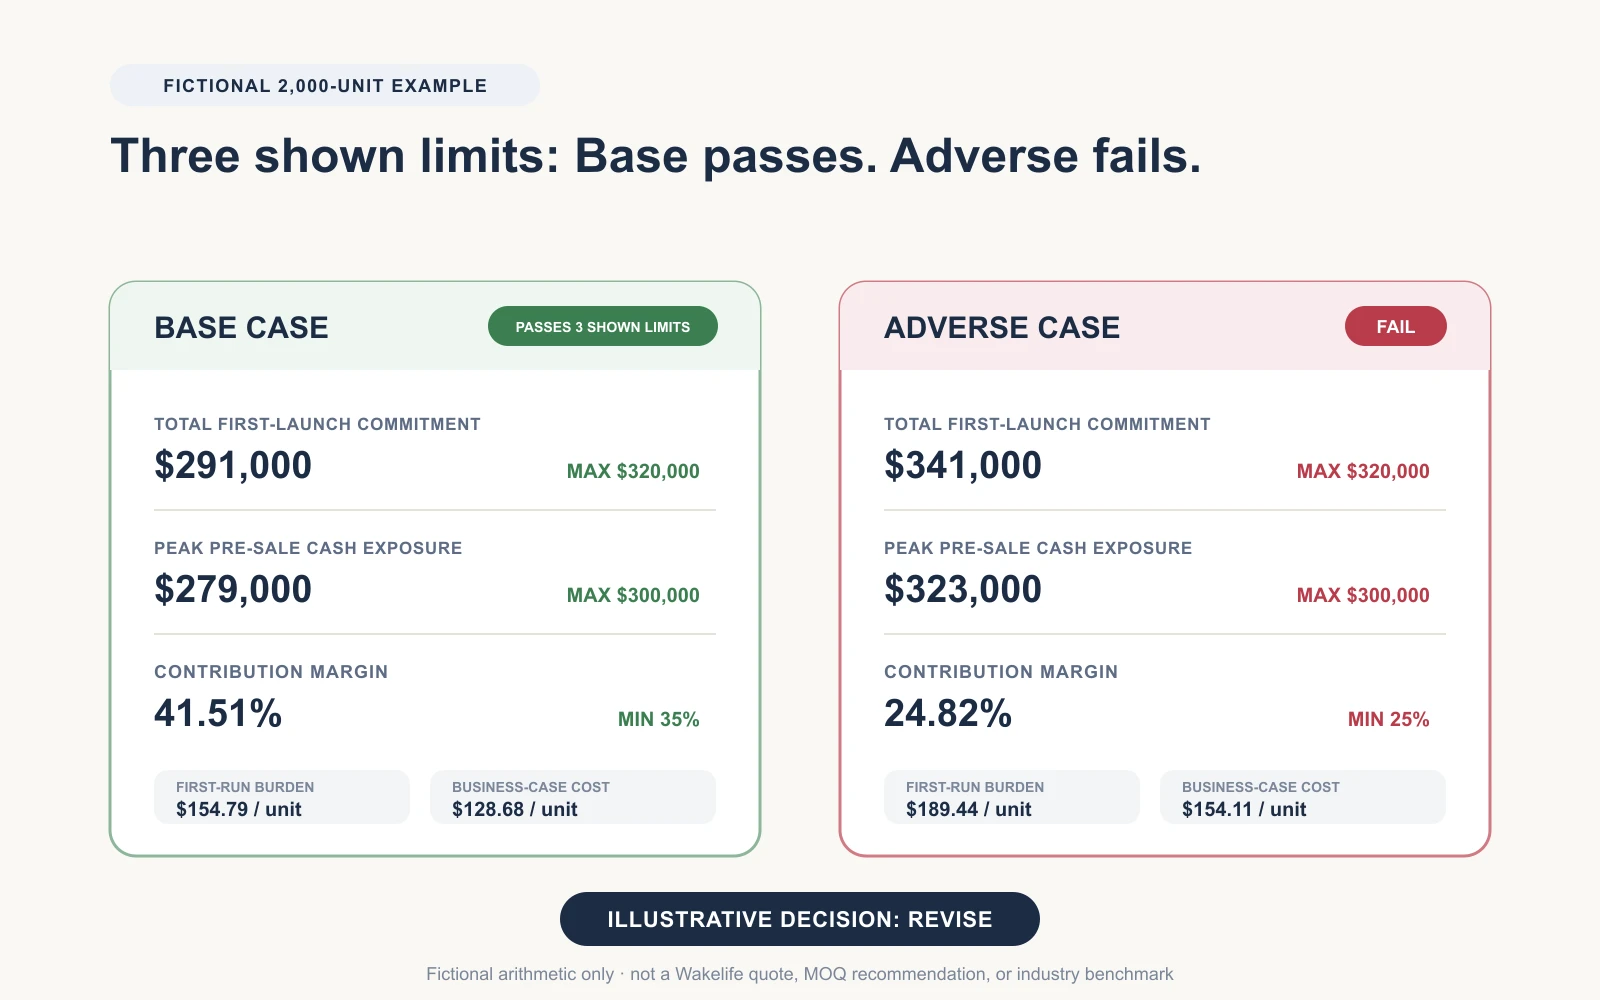
Arithmétique fictive uniquement, pas une citation de Wakelife, Recommandation MOQ ou référence du secteur. Trois limites sont indiquées; le séparé non remboursable / la porte à risque nécessite toujours les termes réels du contrat.
| Entrée ou résultat hypothétique | Cas de base fictif (USD sauf indication contraire) | Cas défavorable fictif (USD sauf indication contraire) |
|---|---|---|
| Trésorerie de projet non récurrente: ingénierie, outillage, échantillons, configuration unique des preuves et de l'emballage | $73,000 | $89,000 |
| Total débarqué récurrent: unités finies, emballage récurrent, frais de transport et d'importation non récupérables | $178,000 | $200,000 |
| Poste de trésorerie de taxe à l'importation récupérable | $18,000 | $22,000 |
| Coûts de lancement fixes côté acheteur | $10,000 | $12,000 |
| Réserve pour risques résiduels, approuvé mais non supposé dépensé | $12,000 | $18,000 |
| Engagement total pour le premier lancement | $291,000 | $341,000 |
| Exposition maximale aux liquidités avant la vente | $279,000 | $323,000 |
| Unités vendables attendues en première diffusion | 1,880 | 1,800 |
| Charge de trésorerie de première diffusion par unité vendable | $154.79 | $189.44 |
| Montant de recouvrement non récurrent approuvé / volume de récupération | $60,000 / 6,000 unités | $70,000 / 5,000 unités |
| Coût au débarquement récurrent par unité vendable | $94.68 | $111.11 |
| Coût variable par unité côté acheteur | $24.00 | $29.00 |
| Coût par unité de l’analyse de rentabilisation modélisée | $128.68 | $154.11 |
| Revenu net réalisé par unité | $220.00 | $205.00 |
| Taux de marge de contribution modélisé | 41.51% | 24.82% |
Les calculs de base sont:
- Engagement total pour le premier lancement: $73,000 + $178,000 + $18,000 + $10,000 + $12,000 = $291,000.
- Charge de trésorerie de première diffusion: $291,000 ÷ 1,880 = $154.79 par unité vendable.
- Coût de l’analyse de rentabilisation modélisée: $178,000 ÷ 1,880 + $60,000 ÷ 6,000 + $24.00 = $128.68 par unité.
- Marge de contribution modélisée: ($220.00 − $128.68) ÷ $220.00 = 41.51%.
Le $154.79 charge de trésorerie de première utilisation et $128.68 les coûts modélisés de l'analyse de rentabilisation ne sont pas des réponses concurrentes. La première répartit la totalité de l'engagement de lancement approuvé, y compris le poste de trésorerie récupérable des taxes à l'importation et la réserve pour imprévus, sur les unités vendables en première diffusion.. La seconde exclut la taxe récupérable, les coûts fixes de lancement côté acheteur et la réserve pour imprévus, alloue ensuite uniquement le montant de récupération non récurrent approuvé à travers son volume de récupération approuvé.
Dans cet exemple, chaque montant non conditionnel est payé avant la première vente, et l'élément de trésorerie récupérable au titre de la taxe à l'importation n'est récupéré qu'après cette date.. La réserve pour imprévus non utilisée n’est pas une sortie de trésorerie datée, le pic d'exposition avant la vente est donc inférieur à l'engagement total. Si une partie de cette réserve est dépensée avant la première vente, le tirage appartient au calendrier des étapes et augmente le pic.
Supposons que les limites d'approbation fictives soient $320,000 pour un engagement total, $300,000 pour une exposition maximale avant la vente, au moins 35% marge de contribution dans le scénario de base et au moins 25% dans le cas défavorable. Le scénario de base dépasse ces limites. Le dossier défavorable échoue dans les trois cas, y compris la limite de marge par 0.18 points de pourcentage, donc le résultat illustratif est Réviser, pas aller. Un supplément non remboursable / la limite de risque nécessite toujours le contrat réel et les conditions de paiement.
Classez chaque coût par domaine de travail et comportement économique
Un coût nécessite à la fois un flux de travail et un comportement économique. L’étiquette du fournisseur peut différer; le modèle normalisé de l’acheteur ne doit pas.
| Flux de travail | Exemples non récurrents | Exemples récurrents | Ouvrir le déclencheur pour suivre |
|---|---|---|---|
| Travaux d'ingénierie et de projet | Exigences, conception industrielle/mécanique/électronique, configuration du micrologiciel, DFM | Licences, services cloud ou support là où ils se répètent | Exigence, changement d'interface ou de révision |
| Outillage et actifs de production | Moules, meurt, luminaires, jauges et moyens de test | Stockage, entretien ou étalonnage lorsqu'il est chargé par période ou en exécution | Réparation, modification ou remplacement |
| Échantillons et prototypes | Constructions planifiées pour une étape de développement nommée | Aucun sauf si le modèle commercial les reprend explicitement | Itération supplémentaire après une modification de conception ou un échec d'acceptation |
| Essai, preuves et documents | Travail initial spécifique au projet et création de rapports | Lot, travaux périodiques ou d'entretien du marché le cas échéant | Configuration, utilisation prévue, réclamation ou changement de marché |
| Produit et production | Configuration initiale lorsqu'elle est chargée séparément | Composants, assemblée, contrôles en cours, inspection finale et fonctionnalités sous licence | Rendement, retravailler, substitution ou changement de processus |
| Configuration du packaging et du lancement | Oeuvre, dielines, plaques d'impression et configuration | Boîtes, plateaux, étiquettes, manuels, cartons, accessoires et pièces de rechange | UGS, langue, changement d’œuvre d’art ou de matériau |
| Logistique et importation | Configuration de l'itinéraire ou de l'entrepôt lorsqu'il est facturé séparément | Fret, assurance, courtage, devoirs, manutention et entreposage | Itinéraire, poids, volume, modification du tarif ou de la base de livraison |
| Opérations côté acheteur | Configuration du lancement et formation initiale | Inspection à l'arrivée, accomplissement, stock de services, traitement de la garantie et retours | Composition des ventes, défaut, hypothèse de retour ou de retard |
Attribuez chaque montant attendu à une ligne budgétaire. Si un fournisseur regroupe plusieurs articles, divisez-les en interne lorsque cela est possible ou marquez le paquet comme non résolu.
Pour chaque ligne, marque également compris, exclu, provisoire ou ouvrir. Ce statut est différent du fait que le coût se répète.
Normaliser le NRE et l'outillage, Même lorsque le devis les regroupe
Les étiquettes des fournisseurs varient. Pour comparaison budgétaire, séparer les livrables d'ingénierie des actifs de production tangibles même lorsque les deux apparaissent sous « NRE »," "Installation" ou frais de forfait.
NRE fait généralement référence à une ingénierie non récurrente, mais un fournisseur peut utiliser le label de manière plus large. L'acheteur doit normaliser le contenu économique plutôt que de supposer que l'étiquette définit ce qui est inclus..
Pour chaque ligne NRE, enregistrer:
- les entrées de départ et le livrable nommé;
- la révision du produit ou la portée de la conception couverte;
- le nombre et le type d'itérations d'échantillon incluses, le cas échéant;
- le point d'examen et d'acceptation;
- travail exclu, frais de tiers et responsabilités de l'acheteur;
- propriété ou utilisation autorisée des fichiers de conception et des matériaux sources;
- le déclencheur de paiement et la règle de demande de modification;
- si un montant est remboursable ou créditable sur la production.
Ne présumez jamais qu'une charge d'ingénierie comprend l'outillage, tests en laboratoire, travail de certification, conception d'emballage ou révisions illimitées. Ne supposez jamais qu'il sera remboursé ou crédité sur une commande. Ce sont des termes de projet qui devraient être écrits dans la proposition.
Un faible chiffre de NRE peut signifier un projet efficace basé sur une plateforme. Cela peut également signifier qu'un travail important a été laissé en dehors du devis.. Le nombre ne prend de sens que lorsque les livrables sont visibles.
Nouvelles dimensions du logement, supports intégrés, une structure portable intégrale ou une nouvelle disposition optique/mécanique peut nécessiter un nouveau moule ou un autre outil de production. Un changement qui reste à l'intérieur d'une plate-forme existante peut éviter un nouveau moule structurel tout en nécessitant toujours une ingénierie, échantillons, luminaires, mise en place des illustrations ou réévaluation des tests et des documents.
Avant de libérer l'outillage, demander un registre écrit d'outillage:
| Question outillage | Pourquoi cela a sa place dans la révision du budget |
|---|---|
| Quelle pièce ou opération exacte l'outil produit-il? | Empêche un vague « frais de moulage » de masquer plusieurs actifs ou des éléments manquants |
| Est-ce un prototype, outillage logiciel ou de production? | Clarifie le résultat et l'utilisation attendue que les frais sont censés prendre en charge |
| Le bien est-il dédié à l'acheteur ou partagé? | Affecte l'exclusivité, accès et options de fabrication futures |
| À qui appartient-il après paiement? | Le paiement seul ne définit pas les droits de propriété ou de transfert |
| Où sera-t-il stocké, et pour combien de temps? | Stockage, l'accès et la récupération ultérieure peuvent être soumis à des conditions |
| Qui paie l'entretien, réparation ou modification? | Ces coûts peuvent apparaître après le premier cycle de production |
| Quelle révision et approbation de conception autorise le démarrage de l'outillage? | Empêche la création d'un outil avec une conception instable |
| Quels critères dimensionnels ou fonctionnels déclenchent l'acceptation des outillages, paiement final et utilisation en production? | Sépare l'autorisation de réaliser l'outil de l'acceptation de sa sortie |
| Que se passe-t-il si la conception change? | Indique si l'outil peut être modifié ou doit être remplacé |
| Peut-il être transféré, et dans quelles conditions documentées? | Empêche l'équipe d'assumer une portabilité qui n'a jamais été convenue |
Ce sont des questions commerciales et contractuelles, pas de conclusions pouvant être déduites du total d'une cotation. Pour un exemple spécifique à un produit de la limite entre les changements de plate-forme et les nouveaux moules structurels, voir Personnaliser un appareil de croissance des cheveux sans nouvel outil.
Pourquoi MOQ n'est pas un nombre unique
Le MOQ utile est le minimum pour votre configuration vendable exacte, et non le plus petit nombre affiché sur la page d'un fournisseur.. Un projet peut avoir plusieurs minimums en même temps:
| Contrainte | Unité ou base cotée | Que convertir ou enregistrer | Question d'argent |
|---|---|---|---|
| Minimum de produit fini | Nombre total d'appareils ou un cycle de production | Configuration exacte, inclus QC et mélange de modèles autorisés | Combien d'unités finies le bon de commande doit-il financer? |
| Minimum par SKU | Unités par couleur, taille, micrologiciel, fiche ou lot d'accessoires | Additionnez le mélange de SKU choisi; ne comparez pas un SKU minimum avec le minimum total de la commande | Quelles variantes créent des engagements d'achat distincts? |
| Achat minimum de composants | Composants, bobines, lots ou packs fournisseurs | Équivalent aux produits finis lorsque cela est possible; séparer les excédents inévitables | Qui finance, possède, stocke et peut réutiliser le matériel inutilisé? |
| Lot de matière ou de finition | Poids, zone, lot de couleurs ou lot de traitement | Unités prises en charge dans le cadre de la combinaison de SKU choisie et excédent attendu | Le solde peut-il être réorganisé, et sous quel dossier? |
| Emballage minimum | Boîtes imprimées, plateaux, manuels, étiquettes ou inserts | Versions d'emballage et équivalents de produits finis; garder l'excédent visible | Les excédents d'emballage sont-ils payés maintenant, stocké et utilisable pour des commandes ultérieures? |
| Quantité de construction pilote | Construction contrôlée nommée | But, configuration et si elle est distincte de la production MOQ | Est-ce une construction d'apprentissage, stock vendable ou les deux? |
| Récommander minimum | Quantité de réapprovisionnement ultérieur | Conditions qui changent une fois que les matériaux ou l'emballage existent déjà | Quelles contraintes de premier ordre disparaissent, rester ou réinitialiser? |
L'engagement de lancement effectif est le plus petit plan de commande et d'achat qui satisfait à toutes les contraintes contraignantes.. Ne prenez pas le plus grand nombre à travers des unités différentes. Convertissez les minimums de produits finis et par SKU en un seul mélange de SKU fixe; enregistrer les composants excédentaires, les matériaux et l'emballage en tant que lignes de stock et de trésorerie distinctes, à moins que le fournisseur ne confirme comment ils sont inclus, crédité ou reporté.
Comment réduire l'exposition aux liquidités sans demander un MOQ impossible
Les leviers les plus propres sont généralement les leviers de lunette:
- utiliser une plate-forme établie pour le premier lancement;
- conserver une configuration de base commune pour les premiers SKU;
- réduire la couleur, taille, variantes de firmware et d'accessoires;
- utiliser un emballage standard avec des étiquettes ou des pochettes contrôlées, le cas échéant;
- différenciation indispensable distincte des fonctionnalités qui peuvent attendre la prochaine version;
- citer un pilote et un ordre de fabrication comme différentes étapes;
- demander si les matériaux personnalisés excédentaires peuvent être documentés et transférés dans une nouvelle commande.
Une quantité inférieure ne signifie pas automatiquement un coût de projet inférieur. Cela peut augmenter le prix unitaire, laisser l'emballage ou les composants inutilisés, ou ne parvient pas à générer des preuves de production significatives. L'objectif n'est pas le MOQ le plus bas; c'est le plus petit engagement contrôlé qui puisse répondre à la prochaine question commerciale et de production.
Acheminer le projet par travail requis, Pas par l'étiquette OEM/ODM
Les fournisseurs utilisent la « marque privée »," "OEM" et "ODM" différemment. Pour la budgétisation, décrivez plutôt le travail réel. For a supplier-selection and RFQ framework that follows those routes, utiliser le Guide d'approvisionnement OEM pour masques faciaux LED.
| Parcours de développement | Ce que l'on sait déjà | Accent budgétaire | Avertissement de confiance en matière de coûts |
|---|---|---|---|
| Plateforme existante | Conception de base, l'outillage et le processus de production existent déjà; la marque ou l'emballage peuvent changer | Échantillons, oeuvre d'art, conditionnement, examen de la configuration exacte, première commande et logistique | Le prix catalogue n’est pas automatiquement le prix de votre branding, conditionnement, documents ou destination |
| Personnalisation contrôlée de la plateforme | L'architecture de base existe, mais des composants sélectionnés, contrôles, optique, changement de matériaux ou d'accessoires | Examen technique, échantillons de pièces modifiées, montages/outillages possibles, réévaluation et coût de production spécifique à la configuration | Le prix et les preuves de la plateforme d'origine ne peuvent pas simplement être transférés tout au long du changement. |
| Développement de nouveaux produits | Une architecture ou une structure de produit importante doit être créée | NRE, prototypes, outillage, vérification, production pilote, modifications de conception et réserve de lancement | Un prix de production de masse ferme est moins crédible avant que la conception et le processus ne soient stables |
Cette classification ne décide pas de la voie réglementaire et ne garantit pas qu'une plateforme existante soit adaptée. Il donne aux équipes financières et produit un point de départ budgétaire plus clair qu'un label seul.
La confiance dans les coûts devrait augmenter progressivement
Ne demandez pas à un premier devis de concept de se comporter comme un devis de production.. Demandez ce qui peut être engagé de manière responsable au stade actuel. Les noms de scène diffèrent selon les entreprises, alors définissez les preuves plutôt que de vous fier à l'étiquette.
| Point du projet | Ce qui peut normalement devenir plus clair | Ce qui devrait encore être marqué comme provisoire |
|---|---|---|
| Concept / première enquête | Itinéraire du produit, principaux facteurs de coûts, scénarios de quantité larges et orientation évidente de l'outillage | BONNE fin, effort d'ingénierie, charge de test, travail, rendement et coût unitaire de production |
| Faisabilité / portée prête pour le devis | Livrables inclus, Catégories NRE, outillage probable, exemple de plan et hypothèses de devis | Modifications découvertes grâce aux travaux d'ingénierie et de prototypes |
| Prototype d'ingénierie / Travaux de type EVT | Architecture choisie, composants à haut risque, effort de prototype et premiers devis des fournisseurs | Matériaux destinés à la production, temps de montage stable, résultats de fiabilité et rendement |
| Gel de la conception / Travaux de type TVP | Proche BON, portée de l'outillage publié, plan de vérification, emballage et la plupart des devis externes | Retravailler, réglage du processus et pertes réelles de production pilote |
| Pilote / Travaux de type PVT | Temps de cycle observé, rendement au premier passage, modèles de défauts/reprises, contrôles de production et configuration des expéditions | Modifications futures de la demande, changements de fournisseurs et révisions techniques ultérieures |
| Répéter la production | Commande réelle, qualité, données logistiques et après-vente | Nouveaux tomes, marchés, configurations ou modifications de composants |
Le Processus de développement d'appareils de thérapie par la lumière rouge explique le Go plus large, Prise, Réviser et arrêter les barrières autour de ces investissements. Cette page reste centrée sur les preuves économiques nécessaires à ces décisions.
Utilisez cette feuille de travail de normalisation des devis
Placez chaque fournisseur sur les mêmes lignes avant de classer les prix. Si une ligne est vide, le devis est incomplet – pas automatiquement bon marché.
| Normaliser ce champ | Ce que doit indiquer chaque réponse d’un fournisseur | Règle de comparaison |
|---|---|---|
| Identité du devis | Fournisseur, numéro de devis, date, révision, devise et validité | Comparez uniquement la dernière révision contrôlée |
| Identité du produit | Modèle/plateforme, dimensions, matériels, configuration source lumineuse/optique, électronique, micrologiciel, accessoires et révision de la nomenclature/spécification | Aucune comparaison de prix sur des configurations non identifiées |
| Parcours de développement | Plateforme existante, personnalisation contrôlée ou nouveau développement, décrit par l'œuvre incluse | Ne vous fiez pas uniquement au libellé OEM/ODM |
| Scénarios de quantité | Échantillon, pilote, ordre de lancement, réapprovisionnement et devis annuel; quantité par SKU | Demandez les mêmes niveaux et le même mélange de SKU |
| Base de prix unitaire | Appareil inclus, accessoires, QC, emballage et pièces de rechange | Marquez chaque inclusion et exclusion |
| Base commerciale | Règle Incoterms® complète, version et lieu/port nommé; origine, destination, mode et hypothèse d'expédition | Ne comparez pas EXW, Prix FOB et rendu comme équivalents |
| Importation et base fiscale | Importateur officiel; fret inclus/exclu, assurance, autorisation d'exportation/importation, devoir, courtage, TVA/TPS et autres taxes | Séparer le coût économique des flux de trésorerie récupérables; le financement de l'acheteur/le courtier confirme le traitement |
| NRE | Livrables, jalons, révisions, règles d'acceptation et de modification | Séparer les travaux d'ingénierie des unités de production |
| Outillage/actifs | Actif détaillé, but, possession, stockage, conditions de maintenance et de modification | Séparez les actifs dédiés des outils de plateforme partagée |
| Échantillons/prototypes | Quantité, configuration, méthode, livrables, expédition et si les frais sont crédités | Un échantillon de catalogue et un prototype d'ingénierie ne sont pas le même achat |
| Tests/preuves | Travail précis, configuration, marché, responsable et frais de tiers exclus | « Certification incluse » n'est pas un périmètre détaillé |
| Emballage/illustration | Structure, matériels, méthode d'impression, inserts, manuels, frais d'installation et MOQ séparé | Normaliser une spécification d'emballage approuvée |
| Contrôles de production | Portée de l'inspection, critères d'acceptation, traçabilité et enregistrements délivrés | Comparez les preuves fournies avec le lot, pas seulement des slogans |
| Délai de mise en œuvre | Démarrer le déclencheur, étapes d'échantillon/outillage/production, approbations de l'acheteur et temps de transit exclus | Comparez les chronologies du même point de publication |
| Exposition aux paiements | Dépôt, paiements d'étape, déclencheur de solde et articles non remboursables | Comparez le timing des paiements ainsi que le montant total |
| Prévisions et engagement ferme | Prévision versus ordre contraignant, matériaux à long délai de livraison ou non résiliables/non retournables, responsabilité en cas d'annulation/retard et traitement des stocks excédentaires | Ne traitez pas une prévision comme une obligation d'achat et n'en négligez pas une cachée dans la proposition. |
| Mécanisme d'ajustement des prix | Devise, matériau/indice, validité, revue annuelle et déclencheurs de recotation | Séparer un devis actuel d'un prix futur garanti |
| Garantie/service | Couverture, exclusions, processus de réclamation, stratégie de rechange et répartition des coûts | Inclure l'exposition restante du service de la marque |
| Changer les déclencheurs | Les intrants qui rouvriraient le coût, MOQ ou calendrier | Classer la visibilité de l’incertitude, pas seulement le total actuel |
Envoyez à chaque fournisseur le même périmètre contrôlé et les mêmes champs de réponse fournisseur vierges. Dans la copie interne de l’acheteur, ajouter Preuve reçue / propriétaire / deux rendez-vous plus les limites de décision et la notation; ne pas envoyer de propriétaires internes, seuils ou comparaisons entre concurrents et fournisseurs.
Décider: Aller, Prise, Réviser ou arrêter
La révision du budget devrait autoriser une prochaine étape définie, pas vaguement « approuver le projet ».
Avant l'examen, l'acheteur doit approuver quatre seuils:
- engagement total maximum au premier lancement;
- Exposition maximale aux liquidités avant la vente;
- taux de marge de contribution minimum dans le scénario de base et plafond dans le cas défavorable;
- montant maximum non remboursable ou à risque avant la prochaine porte.
Ensuite, exécutez au moins un cas de base et un cas défavorable. Changer les variables qui peuvent encore faire évoluer la décision: quantité vendable, Répartition des SKU, coût au débarquement récurrent, hypothèses de fret ou de droits, taux de change, travail d'outillage ou de preuve non cité, répéter les échantillons et retarder le lancement.
| Décision | Déclencheur économique | Quoi enregistrer |
|---|---|---|
| Aller | Le périmètre approuvé a été cité de manière cohérente; le scénario de référence atteint ses seuils approuvés; le cas défavorable atteint ses seuils de cas défavorables approuvés; l’incertitude restante appartient | Décision/date/approbateur, portée et montant débloqués, risques ouverts, propriétaire et porte suivante |
| Prise | Une contribution critique, citation, la responsabilité ou la décision seuil manquent, mais le concept ne devrait pas encore changer | Décision/date/approbateur, article manquant, propriétaire, échéance et dépenses qui ne doivent pas commencer |
| Réviser | L'opportunité reste valable, mais l'engagement, exposition aux liquidités, marge de contribution, le nombre de variantes ou la charge de développement manque un seuil et peut être modifié | Décision/date/approbateur, changement de périmètre, hypothèses affectées et plan de re-cotation |
| Arrêt | Aucun changement crédible de périmètre ou de modèle économique ne peut atteindre les seuils approuvés sans supprimer un produit critique., marché ou exigence de preuves | Décision/date/approbateur, arrêter la raison, travail réutilisable et disposition des outillages, échantillons ou matériaux |
Une décision de révision commune a plus de valeur qu'un Go forcé: lancer une configuration au lieu de quatre, conserver un logement existant, reporter une application, standardiser les emballages, ou valider la demande avant de publier des outils dédiés.
Quoi envoyer pour une discussion de faisabilité chiffrée
Vous n'avez pas besoin de tous les détails techniques pour démarrer. Vous avez besoin de suffisamment d'informations pour empêcher le fournisseur de fixer le mauvais prix du projet..
Envoyez un ensemble d'entrées contrôlées et le même modèle de réponse fournisseur vierge à chaque fabricant présélectionné.:
- marché cible, canal de vente, utilisateur et environnement d'utilisation;
- format produit ou plateforme de référence;
- exigences incontournables, exigences facultatives et décisions ouvertes connues;
- modifications demandées à la structure, optique, électronique, micrologiciel, accessoires ou emballage;
- l'utilisation prévue et la direction de la revendication qui peuvent affecter le plan de preuves - utilisez le Guide de certification des appareils de thérapie LED pour identifier les enregistrements qui nécessitent un modèle exact et une analyse du marché;
- quantité de lancement, Répartition des SKU, scénario de réapprovisionnement et plage de planification annuelle;
- date de lancement cible et décision que le devis actuel doit soutenir;
- conditionnement, manuel, étiquette, hypothèses de rechange et après-vente;
- lieu de livraison, importateur officiel proposé et comparaison Incoterms® demandée;
- le plafond de coût cible de l’équipe, s'il est approuvé pour discussion avec le fournisseur;
- dessins existants, exigences, informations de test ou contraintes IP;
- une demande de prix unitaire séparé, NRE, outillage, échantillons, travail de tests/preuves, configuration et logistique de l'emballage.
Marquer les inconnues comme inconnues. Demander au fabricant de citer l'option supposée et d'identifier les preuves nécessaires pour remplacer l'hypothèse.. Gardez cet ensemble d'entrées concentré sur les variables qui modifient le coût, MOQ ou devis en toute confiance.
La prochaine étape pratique
D'abord, compléter les cas de base et défavorables, approuver les quatre seuils de décision et calculer l’engagement total de premier lancement, exposition maximale aux liquidités avant la vente, charge de trésorerie initiale et coût modélisé de l’analyse de rentabilisation. Envoyez ensuite les mêmes scénarios de portée et de quantité contrôlées à chaque fournisseur présélectionné.
Si Wakelife est sur votre liste restreinte, utiliser le Page de service OEM/ODM Wakelife soumettre le marché cible, format du produit, changements indispensables, scénarios de quantité, emballage et destination, besoins en preuves et délai de décision. Demandez à l'équipe du projet d'identifier ce qui peut être cité maintenant, quelles hypothèses restent ouvertes et quelle décision modifierait le coût ou le MOQ.
Pour les décisions connexes:
- utiliser le Liste de contrôle de qualification OEM avant de vous fier aux certificats d’un fournisseur ou aux réclamations de l’usine;
- utiliser le Exemple de liste de contrôle d'approbation d'un appareil de thérapie LED avant de traiter un échantillon comme référence de production;
- utiliser le Guide de certification des appareils de thérapie LED quand le marché, l’utilisation prévue ou les responsabilités en matière de preuves pourraient modifier la portée du projet.
Le but n’est pas d’obtenir rapidement le plus petit nombre. Il s'agit de prendre le prochain engagement financier contre un produit défini, une portée visible et un budget qui peut survivre à la prochaine étape de preuve.
Sources et portée
Cet article présente un cadre de budgétisation et de décision pour l'acheteur. Ce n'est pas une norme comptable, avis juridique, DFA ou barème de prix universel pour l'industrie.
-
1
Chambre de Commerce Internationale. Règles Incoterms® . Utilisé pour le rôle de termes commerciaux nommés; l'acheteur doit quand même identifier la règle complète, version et lieu/port désigné et obtenez des conseils douaniers et fiscaux spécifiques au projet. Consulté en septembre 24, 2026.
-
2
Wakelife. Processus de développement d'appareils de thérapie par la lumière rouge . Les conseils éditoriaux de Wakelife sont utilisés pour la confiance en matière de coûts et les portes d'investissement par étapes; il ne s'agit pas d'une norme comptable industrielle. Consulté en septembre 24, 2026.
-
3
Wakelife. Personnaliser un appareil de croissance des cheveux sans nouvel outil . Exemple de catégorie de produit utilisé pour montrer pourquoi éviter un nouveau moule structurel n'élimine pas l'ingénierie, travaux d'échantillonnage ou d'examen de dossiers; ce n'est pas une règle universelle pour chaque plateforme. Consulté en septembre 24, 2026.
-
4
Wakelife. Services OEM / ODM et Services de marque privée . Pages commerciales de première partie décrivant les itinéraires de service actuels de Wakelife et l'approche MOQ/outillage spécifique au projet; il n'existe pas de preuve indépendante des prix ou des minimums à l'échelle du secteur. Consulté en septembre 24, 2026.