TL;DR: No existe un precio OEM estándar o MOQ útil sin un producto definido, cantidad, alcance y base de entrega. Normalice cada cotización con la misma configuración, Mezcla de SKU, término comercial, etapa de desarrollo y alcance de la evidencia. Luego calcule el compromiso total del primer lanzamiento., exposición máxima en efectivo antes de la venta, carga de efectivo en la primera ejecución y costo del caso de negocios modelado, y aprobar el gasto sólo cuando los casos base y adversos resultantes cumplan con los límites de decisión de la marca. mantener la ingeniería, costos de herramientas y recurrentes separados.
Para gerentes de productos de marca y equipos de abastecimiento, Una estimación útil del coste OEM de la terapia de luz roja comienza con una configuración de producto definida., cantidad, alcance del embalaje, alcance de la evidencia, ruta de desarrollo y base de entrega. Sin esas entradas, un precio unitario principal o MOQ responde a la pregunta equivocada. Esta guía convierte las variables en un presupuesto comparable para que las finanzas, Los equipos de adquisiciones y productos pueden decidir qué aprobar a continuación..
El presupuesto OEM en una sola vista
Utilice cuatro métricas de decisión. Responden a cuatro preguntas diferentes: ¿Qué estamos cometiendo?? ¿Cuánto efectivo está en riesgo antes de las ventas?? ¿Qué tan pesada es la primera carrera?? ¿Puede el producto respaldar la economía continua requerida??
1. Compromiso total con el primer lanzamiento
Compromiso total del primer lanzamiento = costos no recurrentes del proyecto + costos recurrentes de primer orden + logística de primer pedido/importación de artículos en efectivo + costos de lanzamiento del lado del comprador + contingencia no superpuesta
Cada término en esta fórmula es un total del proyecto en la misma moneda.. Contingencia cubre residual, solo incertidumbre sin precio; no debe duplicar una ronda de muestra, subsidio de retorno, riesgo de flete u otro monto ya ingresado en otra parte.
2. Exposición máxima en efectivo antes de la venta
Exposición máxima de efectivo antes de la venta = la salida de efectivo neta acumulada más alta antes de la primera venta según el cronograma de hitos acordado
Esto puede diferir del compromiso total.. un deposito, hito de ingeniería, pago de herramientas, balance de producción, Los gastos de flete y el pago de importación pueden caer en fechas diferentes.. Registre si cada pago es reembolsable, acreditable o en riesgo.
3. Carga de efectivo de primera ejecución por unidad vendible
Carga de efectivo de la primera ejecución por unidad vendible = compromiso total del primer lanzamiento ÷ unidades vendibles esperadas en la primera ejecución
Utilice las unidades vendibles esperadas después de las unidades de evaluación planificadas, stock de servicio y otro inventario no destinado a la venta de primera ejecución; no es automáticamente la cantidad de la orden de compra.
4. Costo unitario del caso de negocios modelado
Costo por unidad del caso de negocios modelado = costo recurrente en destino por unidad vendible + (monto de recuperación no recurrente aprobado ÷ volumen de recuperación aprobado) + Costos variables por unidad del lado del comprador.
Mantenga la carga de efectivo de la primera ejecución separada de la asignación del caso de negocio.: La marca puede pagar todos los costos de desarrollo antes del lanzamiento, pero planea recuperar una cantidad aprobada en más de un pedido..
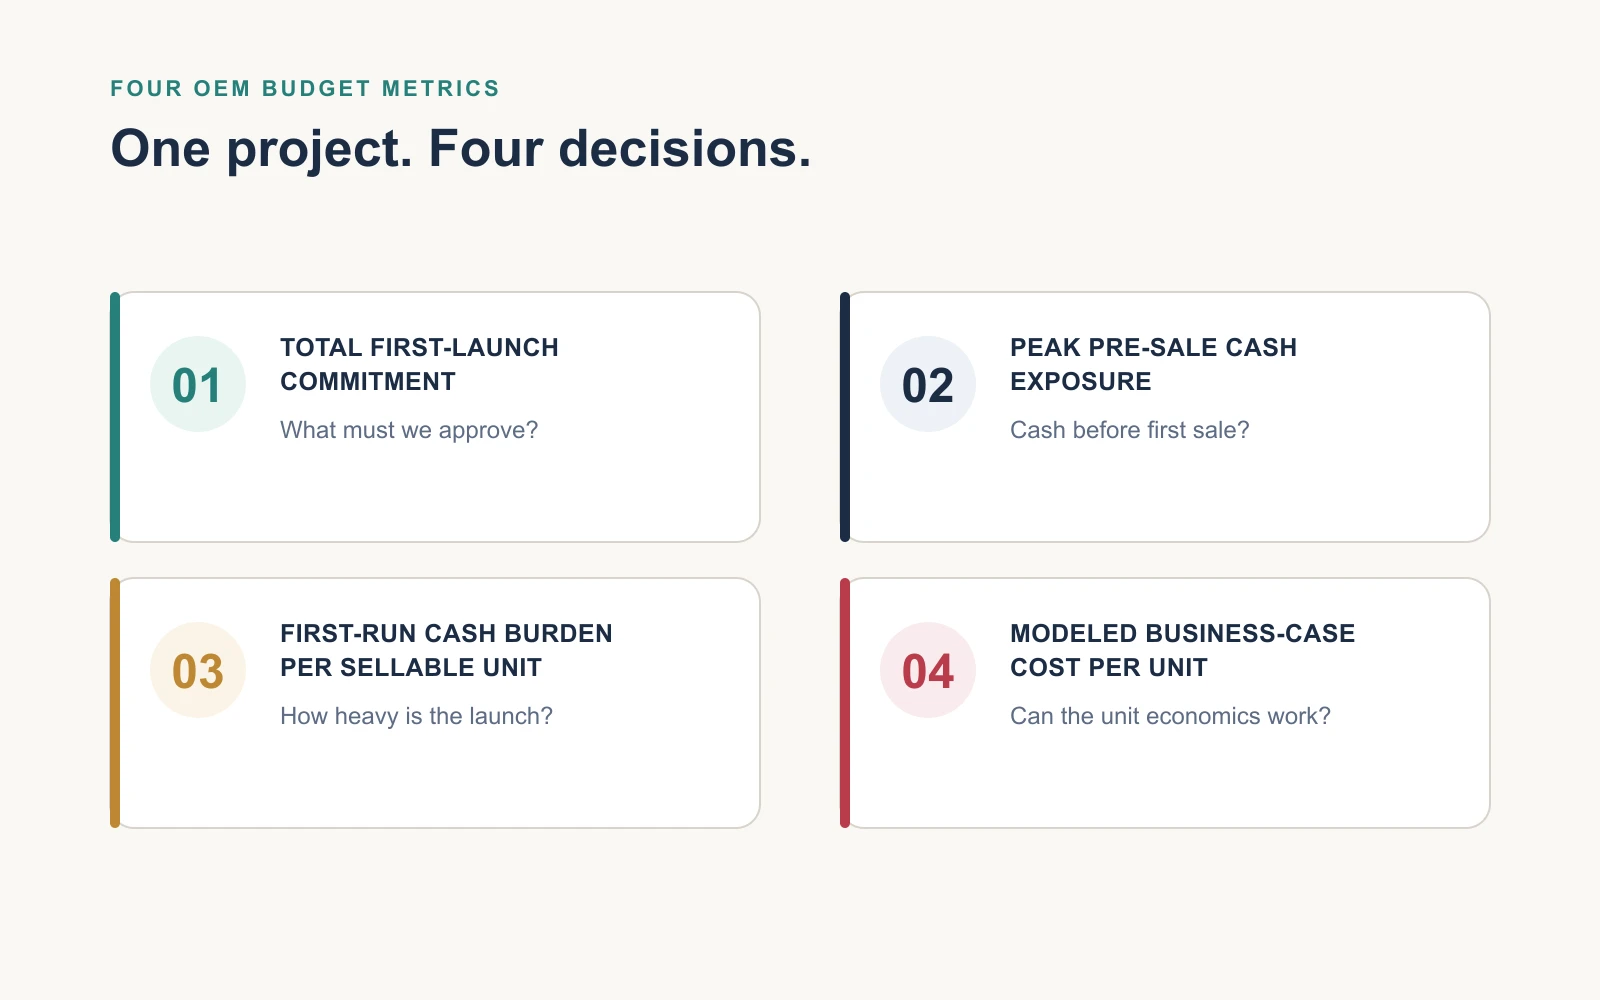
Cuatro métricas responden a cuatro preguntas de aprobación diferentes; ninguno sustituye a otro.
| Role | Medida | Que incluye | ¿Qué decisión apoya? |
|---|---|---|---|
| Aporte | Precio unitario cotizado | El alcance del dispositivo definido por el proveedor en una cantidad determinada y en base comercial. | Comparar proveedores solo después de normalizar la configuración y las inclusiones |
| Valor intermedio | Costo de destino recurrente | Producto recurrente, Costos de embalaje y lote más flete., seguro, deberes, corretaje y cargos de importación no recuperables asignados a unidades vendibles, según corresponda | Planificación de costos objetivo y reabastecimiento |
| Métrica de decisión | Compromiso total con el primer lanzamiento | Todos los requisitos de efectivo para el primer lanzamiento no duplicados, con partidas recuperables identificadas por separado | Aprobación general del proyecto |
| Métrica de decisión | Exposición máxima en efectivo antes de la venta | Mayor salida de efectivo neta acumulada antes de la fecha prevista de primera venta | Aprobación de flujo de caja y financiación |
| Métrica de decisión | Carga de efectivo de primera ejecución | Compromiso total de primer lanzamiento dividido por las unidades vendibles esperadas de primera ejecución | Si el compromiso inicial es compatible con el volumen de lanzamiento |
| Métrica de decisión | Costo del caso de negocios modelado | Costo de destino recurrente, recuperación no recurrente asignada y costos variables del lado del comprador | Si el producto planeado puede cumplir con la economía continua requerida. |
Antes de contactar a un fabricante, trabajar hacia atrás desde una cascada de ingresos que no se superponga. Si la marca gestiona el margen de contribución como una tasa:
Costo máximo recurrente del dispositivo aterrizado por unidad = ingresos netos realizados por unidad × (1 − tasa de margen de contribución requerida) − otros costos variables por unidad
Defina los ingresos netos realizados una vez, por ejemplo, el ingreso real por unidad después de los descuentos planificados de la marca o el precio de transferencia del distribuidor. “Otros costos variables” pueden incluir comisiones de canal, tarifas de pago, cumplimiento y una reserva de servicio/retorno esperado solo cuando esos montos aún no se hayan neto de los ingresos. Si la empresa, en cambio, utiliza un monto de contribución requerido por unidad, restar esa cantidad en lugar de un porcentaje. Este es un techo de planificación interna., no es una cotización del fabricante.
Modelo de presupuesto copiable
Copie esta tabla en una hoja de cálculo. Utilice una moneda y un tratamiento fiscal por escenario.
| Línea presupuestaria | Caso base | Caso adverso | Fuente / estado | Activador de pago |
|---|---|---|---|---|
| Ingeniería y otros trabajos de proyectos. | — | — | Cotización de proveedor / estimación interna / abierto | — |
| Estampación, accesorios y activos de prueba | — | — | Cotización detallada / abierto | — |
| Muestras y prototipos. | — | — | Incluido / excluido / provisional | — |
| Prueba única, trabajo de evidencia y documentos | — | — | Configuración con nombre y mercado / abierto | — |
| Configuración única de embalaje y material gráfico | — | — | Incluido / excluido / provisional | — |
| Unidades terminadas: cantidad × precio unitario recurrente | — | — | Revisión de cotización y nivel de cantidad | — |
| Embalaje recurrente, accesorios y costos de lote | — | — | Incluido / excluido / provisional | — |
| Flete y seguro | — | — | Base del transportista o proveedor | — |
| Deber, corretaje y cargos de importación no recuperables | — | — | Estimación de corredor/finanzas | — |
| IVA/GST recuperable u otra partida de flujo de efectivo de impuestos de importación | — | — | Se requiere clasificación financiera/corredor | — |
| Costos de lanzamiento del lado del comprador | — | — | Presupuesto interno / abierto | — |
| Contingencia únicamente para riesgos residuales no valorados | — | — | Riesgo designado y propietario | Hito de aprobación |
| Compromiso total con el primer lanzamiento | — | — | Suma de requisitos de efectivo no duplicados; marcar artículos recuperables por separado | — |
| Exposición máxima en efectivo antes de la venta | — | — | Pagos de suma por fecha; tomar la mayor salida de efectivo neta acumulada antes de la primera venta | — |
| Unidades vendibles esperadas de primera ejecución | — | — | Entrada de planificación aprobada | — |
| Carga de efectivo de primera ejecución por unidad vendible | — | — | Compromiso ÷ unidades vendibles | — |
| Total aterrizado recurrente | — | — | Excluye impuestos recuperables y costos no recurrentes. | — |
| Costo de destino recurrente por unidad vendible | — | — | Total recurrente aterrizado ÷ unidades vendibles | — |
| Monto de recuperación no recurrente aprobado | — | — | Aprobación interna; puede diferir del pago en efectivo | — |
| Volumen de recuperación aprobado para costos no recurrentes | — | — | Aprobación interna | — |
| Recuperación no recurrente asignada por unidad | — | — | Cantidad aprobada ÷ volumen de recuperación aprobado | — |
| Costos variables por unidad del lado del comprador | — | — | Sólo los costos que aún no están en el costo final o en los ingresos netos. | — |
| Ingresos netos realizados por unidad | — | — | Definido una vez; sin deducciones duplicadas | — |
| Costo unitario del caso de negocios modelado | — | — | Aterrizado recurrente + asignado no recurrente + costos variables del lado del comprador | — |
| Monto de contribución modelado por unidad | — | — | Ingresos netos realizados: costo del caso de negocio modelado | — |
| Tasa de margen de contribución modelada | — | — | Monto de la contribución ÷ ingresos netos realizados | — |
| No reembolsable / cantidad que de otro modo estaría en riesgo | — | — | Suma del contrato y cronograma de pagos | — |
Si un impuesto de importación es recuperable, Un costo económico acreditable o verdadero depende de las circunstancias del comprador.. Manténgalo visible como una línea de flujo de caja hasta que el equipo financiero de la marca o el asesor de aduanas confirme el tratamiento..
Calendario de efectivo de hitos
Utilice una fila separada para cada pago o recuperación confirmada. Agregue la fecha prevista de primera venta como su propia fila; La exposición máxima al efectivo antes de la venta es la salida de efectivo neta acumulada más alta antes de esa fecha.. Calcula cada fila como salida de efectivo neta acumulada anterior + retiro de efectivo: recuperación de efectivo o crédito aplicado. No compensar un posible reembolso hasta que su importe y plazo estén definidos contractualmente., o un crédito de pedido hasta que se defina contractualmente y se aplique en ese escenario.
| Fecha / desencadenar | retiro de efectivo | Recuperación de efectivo o crédito aplicado | Reintegrable, acreditable o en riesgo? | Salida neta de efectivo acumulada |
|---|---|---|---|---|
| — | — | — | — | — |
| — | — | — | — | — |
| — | — | — | — | — |
| Fecha prevista de primera venta | — | — | — | — |
Verificación del límite de decisión
El dueño del presupuesto establece los límites; el modelo proporciona los resultados.
| Límite de decisión | Límite base aprobado | Resultado base | Pasa/no pasa la base | Límite aprobado adverso | Resultado adverso | Aprobado/reprobado adverso |
|---|---|---|---|---|---|---|
| Compromiso total con el primer lanzamiento: máximo | — | — | — | — | — | — |
| Exposición máxima en efectivo antes de la venta: máximo | — | — | — | — | — | — |
| Tasa de margen de contribución: mínimo | — | — | — | — | — | — |
| No reembolsable / cantidad que de otro modo estaría en riesgo: máximo | — | — | — | — | — | — |
Ejemplo trabajado ficticio: Por qué difieren la carga de efectivo y el costo del caso de negocios
Sólo ilustrativo: completamente ficticio.. Esta no es una cita de Wakelife ni un punto de referencia de la industria.. Todos los montos a continuación son cifras hipotéticas en dólares creadas únicamente para demostrar el modelo.. No representan a ningún proveedor., producto, precio de mercado, MOQ o término comercial.
Sólo para demostración aritmética, Supongamos un primer pedido hipotético de 2000 unidades.. Esta cantidad no es una recomendación MOQ. El caso base ficticio espera 1,880 unidades vendibles después de la evaluación, servicio y otras existencias no vendibles; el caso adverso ficticio espera 1,800. Las entradas hipotéticas y las salidas calculadas son:
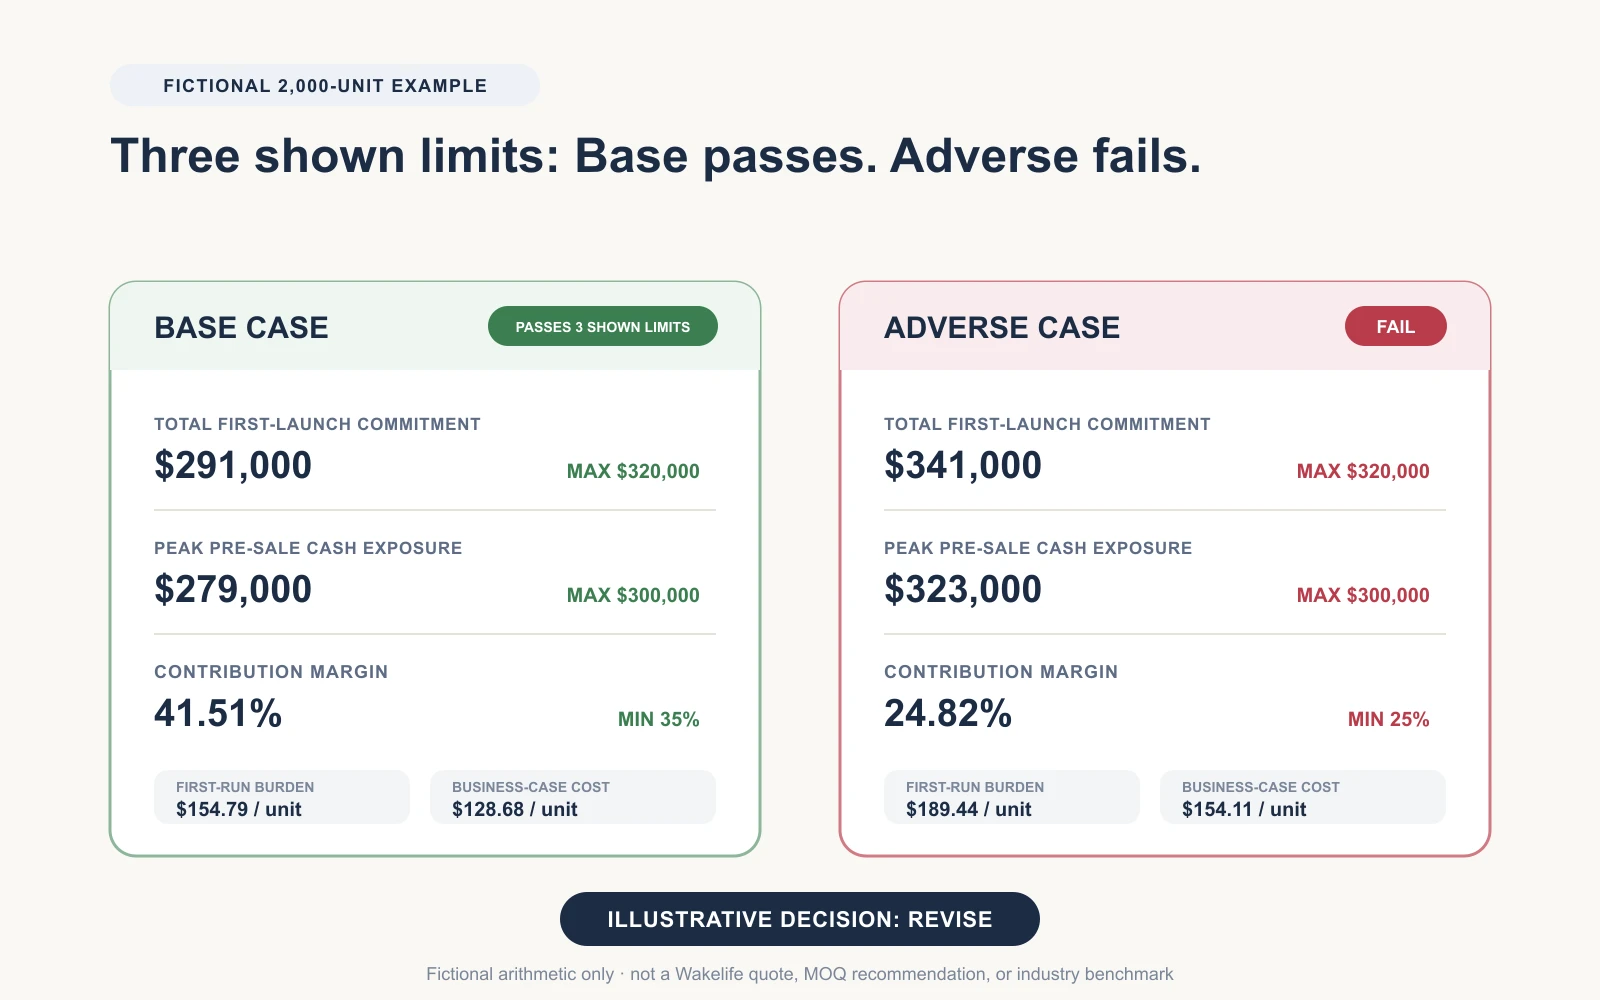
Sólo aritmética ficticia, no una cita de Wakelife, Recomendación MOQ o punto de referencia de la industria. Se muestran tres límites.; el separado no reembolsable / La puerta en riesgo aún requiere los términos reales del contrato..
| Entrada o resultado hipotético | Caso base ficticio (USD a menos que se indique lo contrario) | Caso adverso ficticio (USD a menos que se indique lo contrario) |
|---|---|---|
| Efectivo del proyecto no recurrente: ingeniería, estampación, muestras, configuración de embalaje y evidencia única | $73,000 | $89,000 |
| Total aterrizado recurrente: unidades terminadas, embalaje recurrente, fletes y cargos de importación no recuperables | $178,000 | $200,000 |
| Partida en efectivo del impuesto de importación recuperable | $18,000 | $22,000 |
| Costos de lanzamiento fijos del lado del comprador | $10,000 | $12,000 |
| Reserva para contingencias de riesgo residual, aprobado pero no asumido gastado | $12,000 | $18,000 |
| Compromiso total con el primer lanzamiento | $291,000 | $341,000 |
| Exposición máxima en efectivo antes de la venta | $279,000 | $323,000 |
| Unidades vendibles esperadas de primera ejecución | 1,880 | 1,800 |
| Carga de efectivo de primera ejecución por unidad vendible | $154.79 | $189.44 |
| Monto de recuperación no recurrente aprobado / volumen de recuperación | $60,000 / 6,000 unidades | $70,000 / 5,000 unidades |
| Costo de destino recurrente por unidad vendible | $94.68 | $111.11 |
| Costo variable por unidad del lado del comprador | $24.00 | $29.00 |
| Costo unitario del caso de negocios modelado | $128.68 | $154.11 |
| Ingresos netos realizados por unidad | $220.00 | $205.00 |
| Tasa de margen de contribución modelada | 41.51% | 24.82% |
Los cálculos básicos son:
- Compromiso total con el primer lanzamiento: $73,000 + $178,000 + $18,000 + $10,000 + $12,000 = $291,000.
- Carga de efectivo de primera ejecución: $291,000 ÷ 1,880 = $154.79 por unidad vendible.
- Costo del caso de negocios modelado: $178,000 ÷ 1,880 + $60,000 ÷ 6,000 + $24.00 = $128.68 por unidad.
- Margen de contribución modelado: ($220.00 − $128.68) ÷ $220.00 = 41.51%.
El $154.79 carga de efectivo de primera ejecución y $128.68 El costo del caso de negocios modelado no son respuestas competitivas.. El primero distribuye todo el compromiso de lanzamiento aprobado, incluido el elemento en efectivo recuperable del impuesto de importación y la reserva para contingencias, entre las unidades vendibles de primera ejecución.. El segundo excluye el impuesto recuperable., Costos fijos de lanzamiento del lado del comprador y reserva para contingencias., luego asigna solo el monto de recuperación no recurrente aprobado en todo su volumen de recuperación aprobado.
En este ejemplo, Cada monto que no sea de contingencia se paga antes de la primera venta., y la partida en efectivo del impuesto de importación recuperable se recupera solo después de esa fecha. La reserva para contingencias no utilizada no es una salida de efectivo fechada., por lo que la exposición máxima de preventa es menor que el compromiso total. Si parte de esa reserva se gasta antes de la primera venta, el sorteo pertenece al calendario de hitos y aumenta el pico.
Supongamos que los límites de aprobación ficticios son $320,000 por un compromiso total, $300,000 para una exposición máxima de preventa, al menos 35% margen de contribución en el caso base y al menos 25% en el caso adverso. El caso base supera esos límites.. El caso adverso falla en los tres, incluyendo el límite de margen por 0.18 puntos porcentuales, entonces el resultado ilustrativo es Revisar, no ir. Un no reembolsable por separado / El límite de riesgo aún requiere el contrato real y las condiciones de pago..
Clasifique cada costo por flujo de trabajo y comportamiento económico
Un costo necesita tanto un flujo de trabajo como un comportamiento económico.. La etiqueta del proveedor puede diferir.; El modelo normalizado del comprador no debería.
| Flujo de trabajo | Ejemplos no recurrentes | Ejemplos recurrentes | Abrir gatillo para rastrear |
|---|---|---|---|
| Trabajos de ingeniería y proyectos. | Requisitos, diseño industrial/mecánico/electrónico, configuración del firmware, DFM | Licencias, servicios en la nube o soporte donde repiten | Requisito, cambio de interfaz o revisión |
| Activos de producción y herramientas | Moldes, muere, accesorios, medidores y activos de prueba | Almacenamiento, mantenimiento o calibración cuando se carga por período o ejecución | Reparar, modificación o reemplazo |
| Muestras y prototipos. | Construcciones planificadas para una etapa de desarrollo designada | Ninguno a menos que el modelo comercial los repita explícitamente. | Iteración adicional después de un cambio de diseño o aceptación fallida |
| Pruebas, pruebas y documentos | Trabajo inicial específico del proyecto y creación de informes. | Lote, trabajos periódicos o de mantenimiento del mercado cuando corresponda | Configuración, uso previsto, reclamo o cambio de mercado |
| Producto y producción | Configuración inicial cuando se carga por separado | Componentes, asamblea, controles en proceso, inspección final y funciones con licencia | Producir, rehacer, sustitución o cambio de proceso |
| Configuración de empaquetado y lanzamiento. | Obra de arte, dielines, planchas de impresión y configuración | Cajas, bandejas, etiquetas, manuales, cajas de cartón, accesorios y repuestos | SKU, idioma, cambio de material o obra de arte |
| Logística e importación | Configuración de ruta o almacén cuando se cobra por separado | Transporte, seguro, corretaje, deberes, manipulación y almacenamiento | Ruta, peso, volumen, cambio de tarifa o base de entrega |
| Operaciones del lado del comprador | Configuración de lanzamiento y capacitación inicial. | inspección entrante, cumplimiento, stock de servicio, manejo de garantía y devoluciones | Mezcla de ventas, defecto, supuesto de devolución o retraso |
Asigne cada monto esperado a una fila del presupuesto. Si un proveedor agrupa varios artículos, dividirlos internamente cuando sea posible o marcar el paquete como no resuelto.
Para cada línea, también marcar incluido, excluido, provisional o abierto. Ese estado es diferente de si el costo se repite.
Normalizar NRE y herramientas, Incluso cuando la cotización los agrupa
Las etiquetas de los proveedores varían. Para comparar presupuestos, separar los entregables de ingeniería de los activos de producción tangibles incluso cuando ambos aparecen en “NRE,"Configuración" o tarifa de un paquete.
NRE generalmente se refiere a ingeniería no recurrente., pero un proveedor puede utilizar la etiqueta de forma más amplia. El comprador debe normalizar el contenido económico en lugar de asumir que la etiqueta define lo que se incluye..
Para cada línea NRE, registro:
- las entradas iniciales y el entregable nombrado;
- La revisión del producto o el alcance del diseño cubierto.;
- el número y tipo de iteraciones de muestra incluidas, si alguno;
- el punto de revisión y aceptación;
- trabajo excluido, Honorarios de terceros y responsabilidades del comprador.;
- propiedad o uso permitido de archivos de diseño y materiales fuente;
- el activador de pago y la regla de solicitud de cambio;
- si cualquier cantidad es reembolsable o acreditable contra la producción.
Nunca asuma que un cargo de ingeniería incluye herramientas, pruebas de laboratorio, trabajo de certificación, Diseño de packaging o revisiones ilimitadas.. Nunca asuma que será reembolsado o acreditado en un pedido. Esos son términos del proyecto que deben escribirse en la propuesta..
Una cifra baja de NRE puede significar un proyecto eficiente basado en una plataforma. También puede significar que se ha dejado un trabajo importante fuera de la cita.. El número adquiere significado sólo cuando los resultados son visibles..
Nuevas dimensiones de la vivienda., soportes integrales, una estructura portátil integral o un nuevo diseño óptico/mecánico pueden requerir un nuevo molde u otras herramientas de producción. Un cambio que permanece dentro de una plataforma existente puede evitar un nuevo molde estructural y al mismo tiempo requerir ingeniería., muestras, accesorios, Configuración del arte o reevaluación de pruebas y documentos..
Antes de soltar las herramientas, Solicite un registro de herramientas por escrito.:
| Pregunta sobre herramientas | Por qué pertenece a la revisión del presupuesto |
|---|---|
| ¿Qué pieza u operación exacta produce la herramienta?? | Evita que una vaga “tarifa de molde” oculte múltiples activos o elementos faltantes |
| ¿Es un prototipo?, herramientas blandas o de producción? | Aclara qué producción y uso esperado debe respaldar la tarifa. |
| ¿El activo está dedicado al comprador o es compartido?? | Afecta la exclusividad, acceso y opciones futuras de fabricación |
| ¿A quién pertenece después del pago?? | El pago por sí solo no define la propiedad o los derechos de transferencia |
| ¿Dónde se almacenará?, y por cuanto tiempo? | Almacenamiento, El acceso y posterior recuperación pueden conllevar condiciones. |
| ¿Quién paga el mantenimiento?, reparación o modificación? | Estos costos pueden aparecer después de la primera tirada de producción. |
| ¿Qué revisión y aprobación del diseño autorizan el inicio del herramental?? | Evita que una herramienta se fabrique contra un diseño inestable. |
| ¿Qué criterios dimensionales o funcionales liberan la aceptación de las herramientas?, pago final y uso de producción? | Separa la autorización para crear la herramienta de la aceptación de su resultado. |
| ¿Qué pasa si el diseño cambia?? | Muestra si la herramienta se puede modificar o se debe reemplazar. |
| ¿Se puede transferir?, y bajo qué condiciones documentadas? | Evita que el equipo asuma una portabilidad que nunca fue pactada |
Estas son cuestiones comerciales y contractuales., No hay conclusiones que puedan inferirse de una cotización total.. Para ver un ejemplo específico de producto sobre el límite entre cambios de plataforma y nuevos moldes estructurales, ver Personalización de un dispositivo para el crecimiento del cabello sin herramientas nuevas.
Por qué MOQ no es un número
El MOQ útil es el mínimo para su configuración vendible exacta, no el número más pequeño que se muestra en la página de un proveedor.. Un proyecto puede tener varios mínimos al mismo tiempo:
| Restricción | Unidad o base cotizada | Qué convertir o grabar | pregunta en efectivo |
|---|---|---|---|
| Mínimo de producto terminado | Dispositivos totales o una tirada de producción | Configuración exacta, Incluye control de calidad y combinación de modelos permitida. | ¿Cuántas unidades terminadas debe financiar la orden de compra?? |
| Mínimo por SKU | Unidades por color, tamaño, firmware, enchufe o paquete de accesorios | Suma la combinación de SKU elegida; no compare un mínimo de SKU con el mínimo total del pedido | ¿Qué variantes crean compromisos de compra separados?? |
| Compra mínima de componentes | Componentes, bobinas, lotes o paquetes de proveedores | Equivalente en productos terminados cuando sea posible; mantener el exceso inevitable separado | quien financia, posee, almacena y puede reutilizar el material no utilizado? |
| Material o lote de acabado | Peso, área, lote de color o lote de proceso | Unidades admitidas bajo la combinación de SKU elegida y exceso esperado | ¿Se puede trasladar el saldo a una reorden?, y bajo que registro? |
| Embalaje mínimo | Cajas impresas, bandejas, manuales, etiquetas o inserciones | Versiones de embalaje y equivalentes de productos terminados; mantener el exceso visible | ¿Se paga el exceso de embalaje ahora?, almacenado y utilizable para pedidos posteriores? |
| Cantidad de construcción piloto | Construcción controlada con nombre | Objetivo, Configuración y si está separado del MOQ de producción. | ¿Es esta una construcción de aprendizaje?, acciones vendibles o ambas? |
| Mínimo de reorden | Cantidad de reposición posterior | Condiciones que cambian después de que ya existen los materiales o el embalaje. | ¿Qué restricciones de primer orden desaparecen?, permanecer o restablecer? |
El compromiso de lanzamiento efectivo es el plan de pedido y compra más pequeño que satisface todas las limitaciones vinculantes.. No tome el número más grande en unidades diferentes. Convert finished-product and per-SKU minima into one fixed SKU mix; record excess components, materials and packaging as separate inventory and cash lines unless the supplier confirms how they are included, credited or carried forward.
How to reduce cash exposure without asking for an impossible MOQ
The cleanest levers are usually scope levers:
- use an established platform for the first launch;
- keep one common core configuration across early SKUs;
- reduce color, tamaño, firmware and accessory variants;
- use standard packaging with controlled labels or sleeves where appropriate;
- separate must-have differentiation from features that can wait for the next version;
- quote a pilot and a production order as different stages;
- ask whether excess custom materials can be documented and carried into a reorder.
Una menor cantidad no significa automáticamente un menor costo del proyecto. Puede aumentar el precio unitario., dejar el embalaje o los componentes sin utilizar, o no generar evidencia de producción significativa. El objetivo no es el MOQ más bajo; es el compromiso controlado más pequeño que puede responder a la siguiente pregunta comercial y de producción..
Ruta del proyecto por trabajo requerido, No por la etiqueta OEM/ODM
Los proveedores utilizan “etiquetas privadas,“OEM” y “ODM” de forma diferente. Para presupuestar, describir el trabajo real en su lugar.
| Ruta de desarrollo | lo que ya se sabe | Énfasis presupuestario | Advertencia de confianza en los costos |
|---|---|---|---|
| Plataforma existente | Diseño central, Las herramientas y el proceso de producción ya existen.; la marca o el embalaje pueden cambiar | Muestras, obra de arte, embalaje, revisión de configuración exacta, primer pedido y logística | El precio del catálogo no es automáticamente el precio de tu marca., embalaje, documentos o destino |
| Personalización controlada de la plataforma | La arquitectura base existe., pero componentes seleccionados, controles, óptica, cambio de materiales o accesorios | Revisión de ingeniería, muestras de piezas cambiadas, posibles accesorios/herramientas, Costo de producción específico de reevaluación y configuración. | El precio y la evidencia de la plataforma original no pueden simplemente trasladarse a lo largo del cambio. |
| Desarrollo de nuevos productos | Se debe crear una arquitectura o estructura de producto importante. | NRE, prototipos, estampación, verificación, producción piloto, cambios de diseño y reserva de lanzamiento | Un precio firme de producción en masa es menos creíble antes de que el diseño y el proceso sean estables. |
Esta clasificación no decide el camino regulatorio y no garantiza que una plataforma existente sea adecuada.. Proporciona a los equipos de finanzas y productos un punto de partida presupuestario más claro que una etiqueta por sí sola..
La confianza en los costos debería aumentar según la etapa
No solicite que una cotización de concepto inicial se comporte como una cotización de producción.. Pregunte qué se puede comprometer responsablemente en la etapa actual.. Los nombres artísticos difieren según las empresas, así que defina la evidencia en lugar de confiar en la etiqueta.
| Punto del proyecto | Lo que normalmente puede volverse más claro | Lo que aún debería marcarse como provisional |
|---|---|---|
| Concepto / primera consulta | Ruta del producto, principales impulsores de costos, escenarios de cantidad amplios y dirección obvia de herramientas | BUEN final, esfuerzo de ingeniería, carga de prueba, mano de obra, rendimiento y costo unitario de producción |
| Factibilidad / alcance listo para cotizar | Entregables incluidos, Categorías NRE, herramientas probables, plan de muestra y supuestos de cotización | Cambios descubiertos a través del trabajo de ingeniería y prototipos. |
| Prototipo de ingeniería / Trabajo tipo EVT | Arquitectura elegida, componentes de alto riesgo, esfuerzo de prototipo y cotizaciones tempranas de proveedores | Materiales con intención de producción, tiempo de montaje estable, hallazgos de confiabilidad y rendimiento |
| Congelación del diseño / Trabajo tipo TVP | Cercano BUENO, alcance de herramientas liberado, plan de verificación, embalaje y la mayoría de cotizaciones externas | Rehacer, ajuste del proceso y pérdidas reales de producción piloto |
| Piloto / Trabajo tipo PVT | Tiempo de ciclo observado, rendimiento de primer paso, patrones de defectos/retrabajo, controles de producción y configuración de envío | Cambios futuros en la demanda, cambios de proveedores y posteriores revisiones de ingeniería |
| Repetir producción | Orden real, calidad, Datos de logística y posventa. | Nuevos volúmenes, mercados, configuraciones o cambios de componentes |
El Proceso de desarrollo de dispositivos de terapia de luz roja explica el Go más amplio, Sostener, Revisar y detener las barreras en torno a estas inversiones.. Esta página se centra en la evidencia económica necesaria para esas decisiones..
Utilice esta hoja de trabajo de normalización de cotizaciones
Coloque a todos los proveedores en las mismas filas antes de clasificar los precios.. Si una fila está en blanco, la cotización está incompleta, no es automáticamente barata.
| Normalizar este campo | Lo que debe indicar toda respuesta de proveedor | Regla de comparación |
|---|---|---|
| Identidad de cotización | Proveedor, número de cotización, fecha, revisión, moneda y validez | Compare solo la última revisión controlada |
| Identidad del producto | Modelo/plataforma, dimensiones, materiales, fuente de luz/configuración óptica, electrónica, firmware, accesorios y lista de materiales/revisión de especificaciones | No hay comparación de precios entre configuraciones no identificadas |
| Ruta de desarrollo | Plataforma existente, personalización controlada o nuevo desarrollo, descrito por trabajo incluido | No confíe únicamente en la redacción OEM/ODM |
| Escenarios de cantidad | Muestra, piloto, orden de lanzamiento, reorden y estimación anual; cantidad por SKU | Solicite los mismos niveles y la misma combinación de SKU |
| Base del precio unitario | Dispositivo incluido, accesorios, control de calidad, embalajes y repuestos | Marque cada inclusión y exclusión. |
| Base comercial | Regla Incoterms® completa, versión y lugar/puerto con nombre; origen, destino, modo y supuesto de envío | No comparar EXW, Precios FOB y de entrega como si fueran equivalentes |
| Importación y base impositiva | Importador de registro; flete incluido/excluido, seguro, despacho de exportación/importación, deber, corretaje, IVA/GST y otros impuestos | Separar el costo económico del flujo de efectivo por impuestos recuperables; El comprador financiero/corredor confirma el tratamiento. |
| NRE | Entregables, hitos, revisiones, reglas de aceptación y cambio | Separar los trabajos de ingeniería de las unidades de producción. |
| Herramientas/activos | Activo detallado, objetivo, propiedad, almacenamiento, términos de mantenimiento y modificación | Separe los activos dedicados de las herramientas de plataforma compartida |
| Muestras/prototipos | Cantidad, configuración, método, entregables, envío y si se acreditan las tarifas | Una muestra de catálogo y un prototipo de ingeniería no son la misma compra |
| Pruebas/evidencia | Trabajo exacto, configuración, mercado, responsable y honorarios de terceros excluidos | “Certificación incluida” no es un alcance detallado |
| Embalaje/obra de arte | Estructura, materiales, método de impresión, inserciones, manuales, Cargo de instalación y MOQ separado | Normalizar una especificación de embalaje aprobada |
| Controles de producción | Alcance de la inspección, criterios de aceptación, trazabilidad y registros entregados | Compare las pruebas suministradas con el lote., no sólo consignas |
| plazo de entrega | Iniciar gatillo, etapas de muestra/herramientas/producción, aprobaciones del comprador y tiempo de tránsito excluido | Compara líneas de tiempo desde el mismo punto de lanzamiento |
| Exposición de pago | Depósito, pagos por hitos, disparador de saldo y artículos no reembolsables | Compare el momento del efectivo y el monto total |
| Previsión y compromiso firme | Previsión versus orden vinculante, materiales de plazo largo o no cancelables/no retornables, Responsabilidad por cancelación/retraso y tratamiento del exceso de inventario. | No trate un pronóstico como una obligación de compra ni pase por alto uno oculto en la propuesta. |
| Mecanismo de ajuste de precios | Divisa, material/índice, validez, revisión anual y activadores de recotización | Separar una cotización actual de un precio futuro garantizado |
| Garantía/servicio | Cobertura, exclusiones, proceso de reclamo, estrategia de repuestos y asignación de costos | Incluir la exposición restante al servicio de la marca. |
| Cambiar desencadenantes | Insumos que reabrirían costo, MOQ o cronograma | Clasificar la visibilidad de la incertidumbre, no sólo el total actual |
Envíe a cada proveedor el mismo alcance controlado y los mismos campos de respuesta del proveedor en blanco.. En la copia interna del comprador, agregar Pruebas recibidas / dueño / dos citas además de los límites de decisión y la puntuación; no enviar propietarios internos, umbrales o comparaciones de competidores con proveedores.
Decidir: Ir, Sostener, Revisar o detener
La revisión del presupuesto debe autorizar un próximo paso definido, No "aprobar el proyecto" vagamente.
antes de la revisión, el comprador debe aprobar cuatro umbrales:
- compromiso total máximo de primer lanzamiento;
- exposición máxima máxima en efectivo antes de la venta;
- tasa mínima de margen de contribución en el caso base y el límite del caso adverso;
- monto máximo no reembolsable o en riesgo antes de la siguiente puerta.
Luego ejecute al menos un caso base y un caso adverso.. Cambiar las variables que aún pueden mover la decisión: cantidad vendible, División de SKU, costo de destino recurrente, supuestos de flete o derechos, tipo de cambio, Trabajo de herramientas o pruebas no cotizadas., repetir muestras y retrasar el lanzamiento.
| Decisión | Detonante económico | que grabar |
|---|---|---|
| Ir | El alcance aprobado ha sido cotizado de manera consistente.; el caso base alcanza sus umbrales aprobados; el caso adverso cumple con sus umbrales aprobados para casos adversos; la incertidumbre restante es propiedad | Decisión/fecha/aprobador, alcance y cantidad liberados, riesgos abiertos, propietario y siguiente puerta |
| Sostener | Un aporte crítico, cita, falta la responsabilidad o la decisión umbral, pero el concepto aún no debería cambiar | Decisión/fecha/aprobador, elemento faltante, dueño, fecha de vencimiento y gastos que no deben comenzar |
| Revisar | La oportunidad sigue siendo válida., pero compromiso, exposición en efectivo, margen de contribución, el recuento de variantes o la carga de desarrollo no alcanza un umbral y se puede cambiar | Decisión/fecha/aprobador, cambio de alcance, supuestos afectados y plan de recotización |
| Detener | Ningún cambio creíble de alcance o modelo de negocio puede alcanzar los umbrales aprobados sin eliminar un producto crítico., requisito de mercado o evidencia | Decisión/fecha/aprobador, detener la razón, Trabajo reutilizable y disposición de herramientas., muestras o materiales |
Una decisión de Revisar común es más valiosa que un Ir forzado: lanzar una configuración en lugar de cuatro, conservar una vivienda existente, posponer una aplicación, estandarizar el embalaje, o validar la demanda antes de lanzar herramientas dedicadas.
Qué enviar para una discusión sobre la viabilidad de los costos
No necesitas todos los detalles de ingeniería para comenzar.. Necesita suficiente información para evitar que el proveedor fije el precio del proyecto equivocado..
Envíe un conjunto de entradas controladas y la misma plantilla de respuesta del proveedor en blanco a cada fabricante preseleccionado.:
- mercado objetivo, canal de ventas, usuario y entorno de uso;
- formato de producto o plataforma de referencia;
- requisitos imprescindibles, Requisitos opcionales y decisiones abiertas conocidas.;
- cambios solicitados en la estructura, óptica, electrónica, firmware, accesorios o embalaje;
- uso previsto y dirección de reclamo que puede afectar el plan de evidencia: use el Guía de certificación de dispositivos de terapia LED para mapear qué registros necesitan un modelo exacto y una revisión de mercado;
- cantidad de lanzamiento, División de SKU, escenario de reorden y rango de planificación anual;
- fecha de lanzamiento prevista y la decisión que debe respaldar la cotización actual;
- embalaje, manual, etiqueta, Supuestos de repuesto y posventa.;
- destino de entrega, importador de registro propuesto y comparación Incoterms® solicitada;
- el techo de costos objetivo del equipo, si está aprobado para discusión con proveedores;
- dibujos existentes, requisitos, información de prueba o restricciones de IP;
- una solicitud para separar el precio unitario, NRE, estampación, muestras, trabajo de prueba/evidencia, Configuración y logística del embalaje..
Marcar incógnitas como desconocidas. Pídale al fabricante que cite la opción supuesta e identifique qué evidencia se necesita para reemplazar la suposición.. Mantenga este conjunto de insumos enfocado en variables que cambian el costo., MOQ o confianza de cotización.
El siguiente paso práctico
Primero, completar los casos base y adverso, aprobar los cuatro umbrales de decisión y calcular el compromiso total del primer lanzamiento, exposición máxima en efectivo antes de la venta, carga de efectivo en la primera ejecución y costo del caso de negocios modelado. Luego envíe los mismos escenarios de alcance y cantidad controlados a cada proveedor preseleccionado..
Si Wakelife está en tu lista corta, utilizar el Página de servicio Wakelife OEM/ODM para presentar el mercado objetivo, formato del producto, cambios imprescindibles, escenarios de cantidad, embalaje y destino, Necesidades de evidencia y fecha límite para la decisión.. Pídale al equipo del proyecto que identifique qué se puede cotizar ahora., qué supuestos permanecen abiertos y qué decisión cambiaría el costo o MOQ.
Para decisiones relacionadas:
- utilizar el Lista de verificación de calificación OEM antes de confiar en los certificados de un proveedor o en las afirmaciones de fábrica;
- utilizar el Lista de verificación de aprobación de muestra de dispositivo de terapia LED antes de tratar una muestra como línea base de producción;
- utilizar el Guía de certificación de dispositivos de terapia LED cuando el mercado, El uso previsto o las responsabilidades de evidencia podrían cambiar el alcance del proyecto..
El objetivo no es obtener el número más pequeño rápidamente.. Es realizar el próximo compromiso financiero contra un producto definido., un alcance visible y un presupuesto que pueda sobrevivir a la siguiente etapa de evidencia.
Fuentes y alcance
Este artículo presenta un marco de decisión y presupuestación del comprador.. No es una norma contable, opinion legal, resolución fiscal o lista universal de precios industriales.
-
1
Cámara de Comercio Internacional. Reglas Incoterms® . Se utiliza para la función de términos comerciales nombrados.; el comprador aún debe identificar la regla completa, versión y lugar/puerto designado y obtenga asesoramiento aduanero y fiscal específico para el proyecto. Consultado en septiembre. 24, 2026.
-
2
Wakelife. Proceso de desarrollo de dispositivos de terapia de luz roja . Guía editorial de Wakelife utilizada para la confianza en los costos y las puertas de inversión basadas en etapas; no es un estándar de contabilidad de la industria. Consultado en septiembre. 24, 2026.
-
3
Wakelife. Personalización de un dispositivo para el crecimiento del cabello sin herramientas nuevas . Ejemplo de categoría de producto utilizado para mostrar por qué evitar un nuevo molde estructural no elimina la ingeniería, trabajo de muestreo o revisión de archivos; no es una regla universal para todas las plataformas. Consultado en septiembre. 24, 2026.
-
4
Wakelife. Servicios OEM/ODM y Servicios de marca privada . Páginas comerciales propias que describen las rutas de servicio actuales de Wakelife y el enfoque de MOQ/herramientas específico del proyecto.; No hay evidencia independiente de precios o mínimos para toda la industria.. Consultado en septiembre. 24, 2026.