TL;DR: Non esiste un prezzo OEM standard o un MOQ utile senza un prodotto definito, quantità, ambito e base di consegna. Normalizza ogni citazione rispetto alla stessa configurazione, Miscela di codici, termine commerciale, fase di sviluppo e portata delle prove. Quindi calcola l'impegno totale per il primo lancio, picco di esposizione in contanti pre-vendita, Onere di cassa di prima esecuzione e costo del caso aziendale modellato, e approvare la spesa solo quando la base risultante e i casi avversi soddisfano i limiti decisionali del marchio. Mantieni l'ingegneria, costi di attrezzatura e ricorrenti separati.
Per i responsabili dei prodotti del marchio e i team di approvvigionamento, un'utile stima dei costi OEM per la terapia con luce rossa inizia con una configurazione di prodotto definita, quantità, ambito di confezionamento, portata delle prove, percorso di sviluppo e base di consegna. Senza quegli input, un prezzo unitario principale o un MOQ risponde alla domanda sbagliata. Questa guida trasforma le variabili in un budget comparabile per la finanza, i team di approvvigionamento e prodotto possono decidere cosa approvare successivamente.
Il budget OEM in una sola visualizzazione
Utilizza quattro parametri decisionali. Rispondono a quattro domande diverse: Cosa ci stiamo impegnando? Quanti contanti sono a rischio prima delle vendite? Quanto è pesante la prima corsa? Il prodotto può supportare l'economia in corso richiesta??
1. Impegno totale per il primo lancio
Impegno totale per il primo lancio = costi del progetto non ricorrenti + costi ricorrenti di primo ordine + logistica di primo ordine/import contante + costi di lancio lato acquirente + contingenza non sovrapposta
Ogni termine in questa formula rappresenta il totale del progetto nella stessa valuta. La contingenza copre il residuo, solo incertezza senza prezzo; non deve duplicare un giro campione, indennità di ritorno, rischio di trasporto o altro importo già inserito altrove.
2. Picco dell'esposizione in contanti pre-vendita
Esposizione di cassa pre-vendita di picco = il deflusso di cassa netto cumulativo più elevato dovuto prima della prima vendita secondo il programma concordato
Questo può differire dall'impegno totale. Un deposito, pietra miliare dell'ingegneria, pagamento degli utensili, equilibrio produttivo, le spese di trasporto e il pagamento dell'importazione possono cadere in date diverse. Registra se ogni pagamento è rimborsabile, credibili o a rischio.
3. Onere di cassa di prima esecuzione per unità vendibile
Onere di cassa di prima esecuzione per unità vendibile = impegno totale di primo lancio ÷ unità vendibili previste nella prima esecuzione
Utilizzare le unità vendibili previste dopo le unità di valutazione pianificate, stock di servizio e altro inventario non destinato alla vendita di prima esecuzione, non automaticamente la quantità dell'ordine di acquisto.
4. Costo unitario del caso aziendale modellato
Costo per unità modellato del caso aziendale = costo logistico ricorrente per unità vendibile + (importo di recupero non ricorrente approvato ÷ volume di recupero approvato) + costi variabili per unità lato acquirente
Mantenere separato l’onere di cassa di prima esecuzione dall’allocazione del business case: il marchio può pagare tutti i costi di sviluppo prima del lancio, ma prevede di recuperare un importo approvato su più di un ordine.
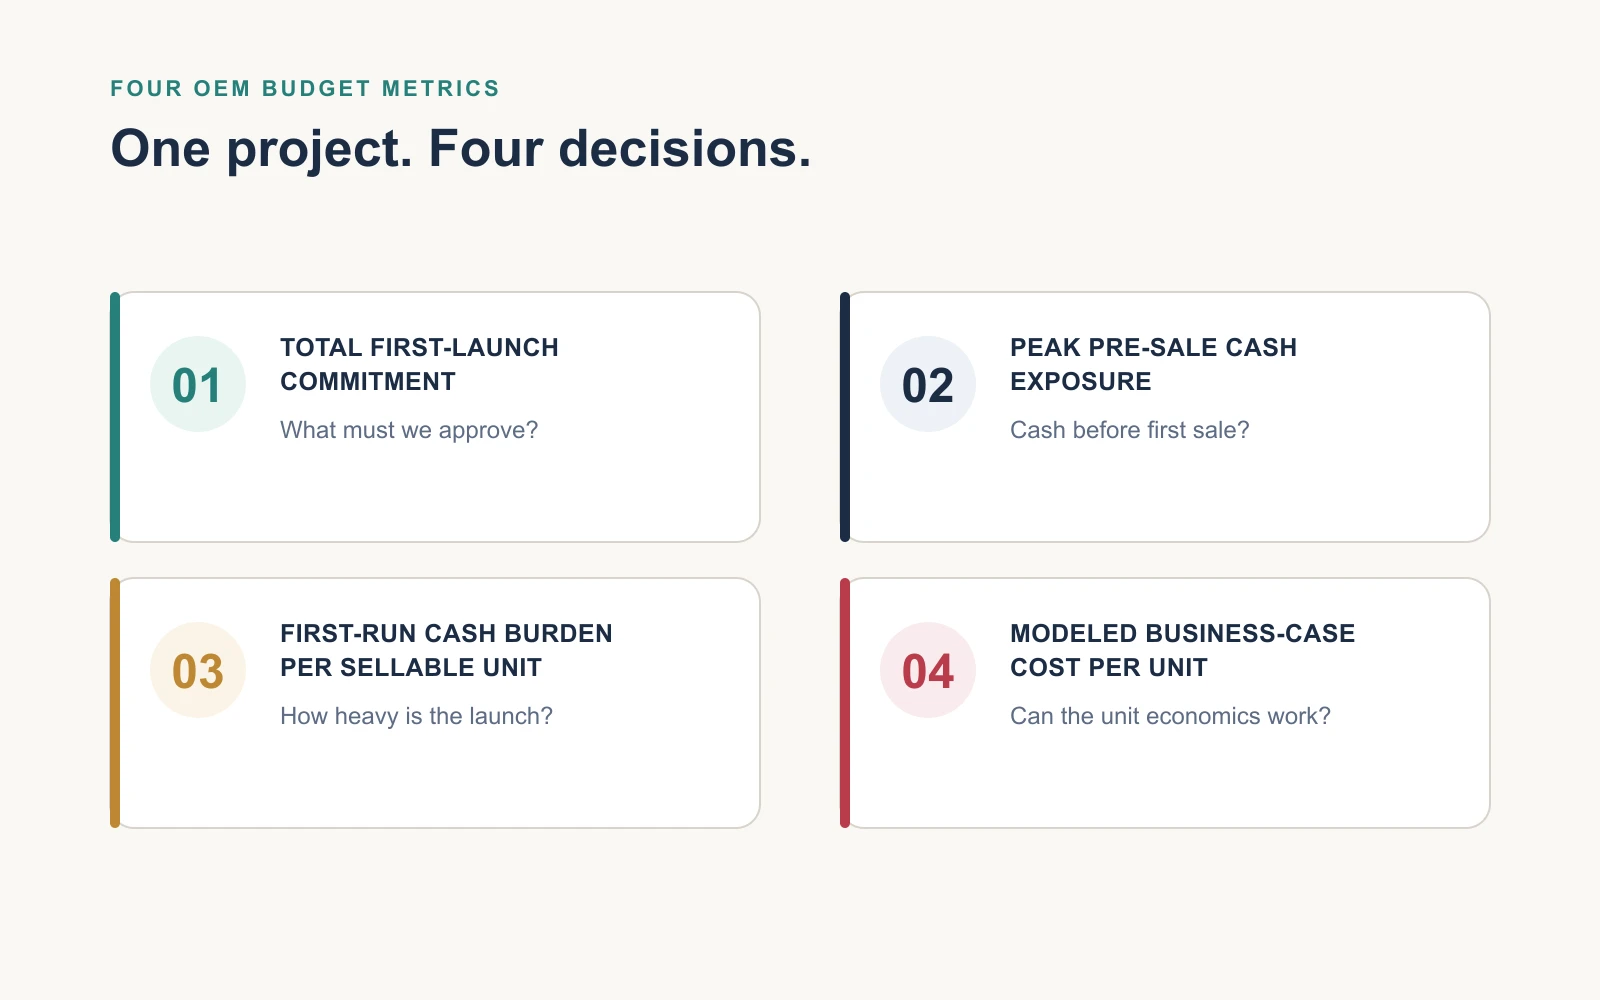
Quattro metriche rispondono a quattro diverse domande di approvazione; nessuno sostituisce l'altro.
| Ruolo | Misura | Cosa include | Quale decisione supporta |
|---|---|---|---|
| Ingresso | Prezzo unitario indicato | L'ambito del dispositivo definito dal fornitore in una determinata quantità e su base commerciale | Confronto dei fornitori solo dopo che la configurazione e le inclusioni sono state normalizzate |
| Valore intermedio | Costi logistici ricorrenti | Prodotto ricorrente, costi di imballaggio e lotto più trasporto, assicurazione, doveri, spese di intermediazione e di importazione non recuperabili assegnate alle unità vendibili, a seconda dei casi | Pianificazione dei costi target e del rifornimento |
| Metrica decisionale | Impegno totale per il primo lancio | Tutti i requisiti di cassa per il primo lancio non duplicati, con elementi recuperabili identificati separatamente | Approvazione complessiva del progetto |
| Metrica decisionale | Picco dell'esposizione in contanti pre-vendita | Deflusso di cassa netto cumulativo più elevato prima della data prevista per la prima vendita | Approvazione del flusso di cassa e del finanziamento |
| Metrica decisionale | Onere di cassa di prima esecuzione | Impegno totale per il primo lancio diviso per le unità vendibili previste per la prima esecuzione | Se l'impegno iniziale è sostenibile al volume di lancio |
| Metrica decisionale | Costo del caso aziendale modellato | Costi logistici ricorrenti, allocati costi di recupero non ricorrenti e variabili lato acquirente | Se il prodotto pianificato può soddisfare gli aspetti economici richiesti |
Prima di contattare un produttore, lavorare a ritroso partendo da una cascata di entrate non sovrapposte. Se il marchio gestisce il margine di contribuzione come tasso:
Costo massimo ricorrente del dispositivo di terra per unità = ricavo netto realizzato per unità × (1 − tasso del margine di contribuzione richiesto) − altri costi variabili unitari
Definisci i ricavi netti realizzati una volta, ad esempio, il ricavo unitario effettivo dopo gli sconti pianificati dal marchio o il prezzo di trasferimento del distributore. Gli “Altri costi variabili” possono includere le commissioni di canale, commissioni di pagamento, adempimento e una riserva di servizio/restituzione prevista solo quando tali importi non sono già stati netti dalle entrate. Se l'azienda utilizza invece un importo di contributo richiesto per unità, sottrarre tale importo anziché una percentuale. Questo è un massimale di pianificazione interna, non una citazione del produttore.
Modello di budget copiabile
Copia questa tabella in un foglio di calcolo. Utilizza una valuta e un trattamento fiscale per scenario.
| Linea di bilancio | Caso base | Caso avverso | Fonte / stato | Trigger di pagamento |
|---|---|---|---|---|
| Ingegneria e altri lavori di progetto | — | — | Preventivo del fornitore / stima interna / aprire | — |
| Utensileria, attrezzature e beni di prova | — | — | Preventivo dettagliato / aprire | — |
| Campioni e prototipi | — | — | Incluso / escluso / provvisorio | — |
| Test una tantum, prove e documenti di lavoro | — | — | Configurazione denominata e mercato / aprire | — |
| Imballaggio e installazione della grafica una tantum | — | — | Incluso / escluso / provvisorio | — |
| Unità finite: quantità × prezzo unitario ricorrente | — | — | Revisione del preventivo e livello di quantità | — |
| Imballaggio ricorrente, accessori e costi del lotto | — | — | Incluso / escluso / provvisorio | — |
| Trasporto e assicurazione | — | — | Base trasportatore o fornitore | — |
| Dovere, spese di intermediazione e di importazione non recuperabili | — | — | Stima del broker/finanza | — |
| IVA/GST recuperabile o altra voce del flusso di cassa relativa all'imposta sull'importazione | — | — | È richiesta la classificazione finanziaria/broker | — |
| Costi di lancio lato acquirente | — | — | Bilancio interno / aprire | — |
| Contingenza solo per i rischi residui non valutati | — | — | Rischio nominato e proprietario | Traguardo di approvazione |
| Impegno totale per il primo lancio | — | — | Somma dei fabbisogni di cassa non duplicati; contrassegnare gli elementi recuperabili separatamente | — |
| Picco dell'esposizione in contanti pre-vendita | — | — | Somma pagamenti per data; prendere il deflusso di cassa netto cumulativo più elevato prima della prima vendita | — |
| Previste unità vendibili di prima esecuzione | — | — | Input di pianificazione approvato | — |
| Onere di cassa di prima esecuzione per unità vendibile | — | — | Impegno ÷ unità vendibili | — |
| Totale sbarcato ricorrente | — | — | Esclude imposte recuperabili e costi non ricorrenti | — |
| Costo allo sbarco ricorrente per unità vendibile | — | — | Totale sbarcato ricorrente ÷ unità vendibili | — |
| Importo di recupero non ricorrente approvato | — | — | Approvazione interna; può differire dal pagamento in contanti | — |
| Volume di recupero approvato per costi non ricorrenti | — | — | Approvazione interna | — |
| Recupero non ricorrente assegnato per unità | — | — | Importo approvato ÷ volume di recupero approvato | — |
| Costi variabili per unità lato acquirente | — | — | Solo i costi non già inclusi nei costi logistici o nelle entrate nette | — |
| Ricavo netto realizzato per unità | — | — | Definito una volta; nessuna detrazione duplicata | — |
| Costo unitario del caso aziendale modellato | — | — | Atterrato ricorrente + stanziati non ricorrenti + costi variabili lato acquirente | — |
| Importo del contributo modellato per unità | — | — | Ricavi netti realizzati: costo del caso aziendale modellato | — |
| Tasso di margine di contribuzione modellato | — | — | Importo del contributo ÷ entrate nette realizzate | — |
| Non rimborsabile / importo altrimenti a rischio | — | — | Somma dal contratto e dal calendario dei pagamenti | — |
Se un'imposta sull'importazione è recuperabile, un costo credibile o economico reale dipende dalle circostanze dell’acquirente. Mantienilo visibile come linea di flusso di cassa finché il team finanziario del marchio o il consulente doganale non confermano il trattamento.
Programma di cassa fondamentale
Utilizza una riga separata per ogni pagamento o recupero confermato. Aggiungi la data prevista per la prima vendita come riga separata; l'esposizione di cassa massima pre-vendita rappresenta il deflusso di cassa netto cumulativo più elevato prima di tale data. Calcola ogni riga come precedente deflusso di cassa netto cumulativo + cash out - recupero contante o credito applicato. Non compensare un eventuale rimborso finché il suo importo e i tempi non saranno definiti contrattualmente, o un credito d'ordine finché non viene definito contrattualmente e applicato in quello scenario.
| Data / grilletto | Incassare | Recupero contante o credito applicato | Rimborsabile, credibili o a rischio? | Deflusso di cassa netto cumulativo |
|---|---|---|---|---|
| — | — | — | — | — |
| — | — | — | — | — |
| — | — | — | — | — |
| Data prevista per la prima vendita | — | — | — | — |
Verifica del limite decisionale
Il proprietario del budget stabilisce i limiti; il modello fornisce i risultati.
| Limite decisionale | Limite base approvato | Risultato base | Superamento/fallimento della base | Limite approvato negativo | Risultato negativo | Superato/fallito negativo |
|---|---|---|---|---|---|---|
| Impegno totale per il primo lancio: massimo | — | — | — | — | — | — |
| Picco dell'esposizione in contanti pre-vendita: massimo | — | — | — | — | — | — |
| Tasso del margine di contribuzione: minimo | — | — | — | — | — | — |
| Non rimborsabile / importo altrimenti a rischio: massimo | — | — | — | — | — | — |
Esempio immaginario elaborato: Perché l'onere di cassa e il costo del caso aziendale differiscono
Solo illustrativo: del tutto immaginario. Questa non è una citazione di Wakelife o un punto di riferimento del settore. Tutti gli importi riportati di seguito sono cifre ipotetiche in USD create solo per dimostrare il modello. Non rappresentano alcun fornitore, prodotto, prezzo di mercato, MOQ o termine commerciale.
Solo per dimostrazione aritmetica, assumere un ipotetico primo ordine di 2.000 unità. Questa quantità non è una raccomandazione MOQ. Il caso base immaginario prevede 1,880 unità vendibili previa valutazione, servizio e altro stock non vendibile; si aspetta il caso avverso immaginario 1,800. Gli input ipotetici e gli output calcolati sono:
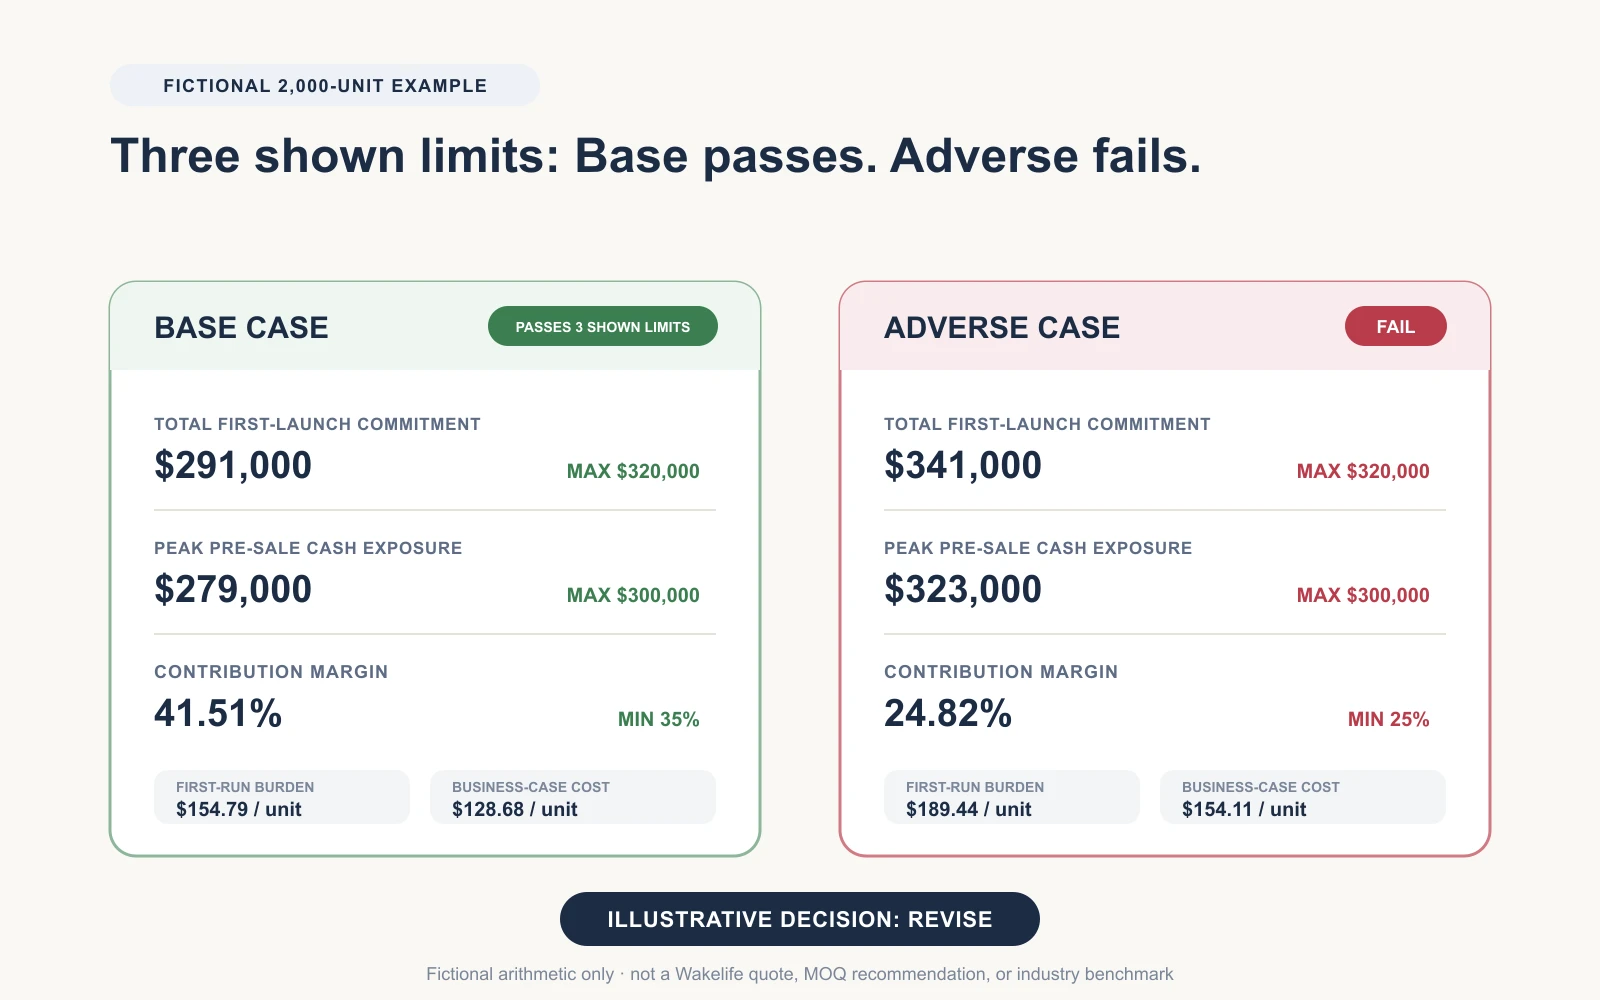
Solo aritmetica immaginaria, non una citazione di Wakelife, Raccomandazione MOQ o benchmark di settore. Vengono mostrati tre limiti; il separato non rimborsabile / Il cancello a rischio richiede comunque i termini contrattuali effettivi.
| Input o risultato ipotetico | Caso base immaginario (USD se non diversamente specificato) | Caso avverso immaginario (USD se non diversamente specificato) |
|---|---|---|
| Contanti di progetto non ricorrenti: ingegneria, utensileria, campioni, prove una tantum e configurazione dell'imballaggio | $73,000 | $89,000 |
| Totale sbarcato ricorrente: unità finite, imballaggio ricorrente, spese di trasporto e di importazione non recuperabili | $178,000 | $200,000 |
| Voce in contanti recuperabile relativa all'imposta sull'importazione | $18,000 | $22,000 |
| Costi di lancio fissi lato acquirente | $10,000 | $12,000 |
| Riserva per rischi residui, approvato ma non ritenuto speso | $12,000 | $18,000 |
| Impegno totale per il primo lancio | $291,000 | $341,000 |
| Picco dell'esposizione in contanti pre-vendita | $279,000 | $323,000 |
| Previste unità vendibili di prima esecuzione | 1,880 | 1,800 |
| Onere di cassa di prima esecuzione per unità vendibile | $154.79 | $189.44 |
| Importo di recupero non ricorrente approvato / volume di recupero | $60,000 / 6,000 unità | $70,000 / 5,000 unità |
| Costo allo sbarco ricorrente per unità vendibile | $94.68 | $111.11 |
| Costo variabile per unità lato acquirente | $24.00 | $29.00 |
| Costo unitario del caso aziendale modellato | $128.68 | $154.11 |
| Ricavo netto realizzato per unità | $220.00 | $205.00 |
| Tasso di margine di contribuzione modellato | 41.51% | 24.82% |
I calcoli di base sono:
- Impegno totale per il primo lancio: $73,000 + $178,000 + $18,000 + $10,000 + $12,000 = $291,000.
- Onere di cassa di prima esecuzione: $291,000 ÷ 1,880 = $154.79 per unità vendibile.
- Costo del caso aziendale modellato: $178,000 ÷ 1,880 + $60,000 ÷ 6,000 + $24.00 = $128.68 per unità.
- Margine di contribuzione modellato: ($220.00 − $128.68) ÷ $220.00 = 41.51%.
IL $154.79 onere di cassa di prima esecuzione e $128.68 i costi modellati del caso aziendale non sono risposte concorrenti. Il primo ripartisce l'intero impegno di lancio approvato, inclusa la voce in contanti recuperabile derivante dall'imposta sull'importazione e la riserva per imprevisti, sulle unità vendibili di prima esecuzione. La seconda esclude l'imposta recuperabile, costi di lancio fissi da parte dell'acquirente e riserva per imprevisti, quindi assegna solo l'importo di recupero non ricorrente approvato nel volume di recupero approvato.
In questo esempio, ogni importo non imprevisto viene pagato prima della prima vendita, e l'elemento in contanti recuperabile derivante dall'imposta sull'importazione viene recuperato solo dopo tale data. La riserva per imprevisti non utilizzata non costituisce un'uscita di cassa con data, pertanto l'esposizione massima pre-vendita è inferiore all'impegno totale. Se una parte di tale riserva viene spesa prima della prima vendita, il sorteggio appartiene al programma dei traguardi e aumenta il picco.
Supponiamo che i limiti di approvazione fittizi lo siano $320,000 per un impegno totale, $300,000 per il picco di esposizione pre-vendita, almeno 35% margine di contribuzione nel caso base e almeno 25% nel caso avverso. Il caso base supera questi limiti. Il caso avverso fallisce tutti e tre, compreso il limite di margine di 0.18 punti percentuali, quindi il risultato illustrativo è Rivedere, non andare. Un separato non rimborsabile / limite di rischio richiede ancora il contratto effettivo e i termini di pagamento.
Classificare ogni costo in base al flusso di lavoro e al comportamento economico
Un costo necessita sia di un flusso di lavoro che di un comportamento economico. L’etichetta del fornitore può differire; il modello normalizzato dell’acquirente non dovrebbe.
| Flusso di lavoro | Esempi non ricorrenti | Esempi ricorrenti | Apri il trigger per monitorare |
|---|---|---|---|
| Ingegneria e lavoro di progetto | Requisiti, progettazione industriale/meccanica/elettronica, configurazione del firmware, DFM | Licenze, servizi cloud o supporto dove si ripetono | Requisito, modifica dell'interfaccia o della revisione |
| Attrezzature e beni di produzione | Stampi, muore, infissi, misuratori e mezzi di prova | Magazzinaggio, manutenzione o calibrazione quando caricato per periodo o corsa | Riparazione, modifica o sostituzione |
| Campioni e prototipi | Build pianificate per una fase di sviluppo denominata | Nessuna, a meno che il modello commerciale non le ripeta esplicitamente | Iterazione aggiuntiva dopo una modifica di progettazione o un'accettazione non riuscita |
| Test, prove e documenti | Lavoro iniziale specifico per il progetto e creazione di report | Lotto, lavori periodici o di manutenzione del mercato, ove applicabile | Configurazione, destinazione d'uso, reclamo o cambiamento del mercato |
| Prodotto e produzione | Configurazione iniziale quando addebitato separatamente | Componenti, assemblaggio, controlli in itinere, ispezione finale e funzionalità concesse in licenza | Prodotto, rilavorazione, sostituzione o cambiamento di processo |
| Configurazione del packaging e del lancio | Opera d'arte, linee guida, lastre di stampa e configurazione | Scatole, vassoi, etichette, manuali, cartoni, accessori e ricambi | SKU, lingua, modifica dell'opera d'arte o del materiale |
| Logistica e importazione | Impostazione del percorso o del magazzino se addebitato separatamente | Trasporto, assicurazione, intermediazione, doveri, movimentazione e stoccaggio | Itinerario, peso, volume, modifica della tariffa o della base di consegna |
| Operazioni lato acquirente | Avviare la configurazione e la formazione iniziale | Ispezione in entrata, compimento, magazzino di servizio, gestione della garanzia e resi | Mix di vendite, difetto, ipotesi di restituzione o ritardo |
Assegnare ciascun importo previsto a una riga di budget. Se un fornitore raggruppa più articoli, dividerli internamente ove possibile o contrassegnare il pacchetto come non risolto.
Per ogni riga, anche segnare incluso, escluso, provvisorio O aprire. Tale stato è diverso dalla ripetizione del costo.
Normalizza NRE e Tooling, Anche quando la citazione li raggruppa
Le etichette dei fornitori variano. Per il confronto del budget, separare i risultati finali di ingegneria dalle risorse di produzione tangibili anche quando entrambi compaiono sotto "NRE".,""installazione" o la tariffa di un pacchetto.
NRE si riferisce solitamente all'ingegneria non ricorrente, ma un fornitore può utilizzare l'etichetta in modo più ampio. L’acquirente dovrebbe normalizzare il contenuto economico piuttosto che dare per scontato che sia l’etichetta a definire cosa è incluso.
Per ogni linea NRE, documentazione:
- gli input iniziali e il deliverable indicato;
- la revisione del prodotto o l'ambito di progettazione coperto;
- il numero e il tipo di iterazioni del campione incluse, se presente;
- il punto di revisione e accettazione;
- lavoro escluso, commissioni di terzi e responsabilità dell'acquirente;
- proprietà o uso consentito dei file di progettazione e dei materiali di origine;
- l'attivazione del pagamento e la regola di richiesta di modifica;
- se qualsiasi importo è rimborsabile o accreditabile nei confronti della produzione.
Non dare mai per scontato che un costo di progettazione includa l'attrezzatura, test di laboratorio, lavoro di certificazione, design del packaging o revisioni illimitate. Non dare mai per scontato che verrà rimborsato o accreditato su un ordine. Questi sono i termini del progetto che dovrebbero essere scritti nella proposta.
Un valore NRE basso può significare un progetto efficiente basato su piattaforma. Può anche significare che un lavoro importante è stato lasciato fuori dal preventivo. Il numero diventa significativo solo quando i risultati finali sono visibili.
Nuove dimensioni dell'alloggiamento, supporti integrali, una struttura indossabile integrale o un nuovo layout ottico/meccanico possono richiedere un nuovo stampo o altri strumenti di produzione. Un cambiamento che rimane all’interno di una piattaforma esistente può evitare un nuovo stampo strutturale pur richiedendo comunque l’ingegneria, campioni, infissi, impostazione della grafica o rivalutazione di prove e documenti.
Prima di rilasciare gli utensili, richiedere un registro scritto degli utensili:
| Domanda sugli strumenti | Perché rientra nella revisione del bilancio |
|---|---|
| Quale parte o operazione esatta produce lo strumento? | Impedisce che una vaga "tassa di stampo" nasconda più risorse o elementi mancanti |
| È un prototipo?, utensili morbidi o di produzione? | Chiarisce quale output e quale utilizzo previsto la tariffa intende sostenere |
| Il bene è dedicato all'acquirente o condiviso? | Influisce sull'esclusività, accesso e future opzioni di produzione |
| Chi lo possiede dopo il pagamento? | Il pagamento da solo non definisce la proprietà o i diritti di trasferimento |
| Dove verrà archiviato, e per quanto tempo? | Magazzinaggio, l'accesso e il successivo recupero possono comportare condizioni |
| Chi paga la manutenzione, riparazione o modifica? | Questi costi possono comparire dopo il primo ciclo di produzione |
| Quale revisione e approvazione del progetto autorizzano l'avvio dell'utensileria? | Impedisce che uno strumento venga realizzato a fronte di un progetto non definito |
| Quali criteri dimensionali o funzionali determinano l'accettazione dell'utensileria, pagamento finale e utilizzo della produzione? | Separa l'autorizzazione a creare lo strumento dall'accettazione del suo output |
| Cosa succede se il design cambia? | Mostra se l'utensile può essere modificato o deve essere sostituito |
| Può essere trasferito?, e in quali condizioni documentate? | Impedisce alla squadra di assumere una portabilità mai concordata |
Queste sono questioni commerciali e contrattuali, non conclusioni desumibili da una citazione totale. Per un esempio specifico del prodotto del confine tra modifiche della piattaforma e nuovi stampi strutturali, Vedere Personalizzare un dispositivo per la crescita dei capelli senza nuovi strumenti.
Perché MOQ non è un numero
Il MOQ utile è il minimo per la tua esatta configurazione vendibile, non il numero più piccolo mostrato sulla pagina di un fornitore. Un progetto può avere più minimi contemporaneamente:
| Vincolo | Unità o base quotata | Cosa convertire o registrare | Domanda di contanti |
|---|---|---|---|
| Minimo del prodotto finito | Dispositivi totali o un ciclo di produzione | Configurazione esatta, incluso il controllo di qualità e il mix di modelli consentito | Quante unità finite devono essere finanziate dall'ordine di acquisto? |
| Minimo per SKU | Unità per colore, misurare, firmware, spina o pacchetto di accessori | Somma il mix SKU scelto; non confrontare il minimo di uno SKU con il minimo dell'ordine totale | Quali varianti creano impegni di acquisto separati? |
| Minimo di acquisto dei componenti | Componenti, bobine, lotti o pacchi fornitore | Ove possibile, equivalente in prodotti finiti; tenere separate le eccedenze inevitabili | Chi finanzia, possiede, negozi e può riutilizzare il materiale non utilizzato? |
| Lotto di materiale o finitura | Peso, zona, lotto di colore o lotto di processo | Unità supportate nel mix di SKU scelto e eccedenza prevista | Il saldo può portare ad un riordino, e sotto quale registro? |
| Minimo di imballaggio | Scatole stampate, vassoi, manuali, etichette o inserti | Versioni di imballaggio ed equivalenti di prodotti finiti; mantenere visibile l'eccesso | L'imballaggio in eccesso viene pagato adesso, memorizzati e utilizzabili per ordini successivi? |
| Quantità di costruzione pilota | Build controllata denominata | Scopo, configurazione e se è separato dal MOQ di produzione | È questa una build di apprendimento, azioni vendibili o entrambi? |
| Minimo riordino | Quantità di rifornimento successivo | Condizioni che cambiano dopo che i materiali o l'imballaggio esistono già | Quali vincoli del primo ordine scompaiono, rimanere o ripristinare? |
L'impegno di lancio effettivo è il più piccolo piano di ordini e acquisti che soddisfi ogni vincolo vincolante. Non prendere il numero più grande tra unità diverse. Converti i minimi per prodotto finito e per SKU in un mix SKU fisso; registrare i componenti in eccesso, materiali e imballaggi come inventario e linee di cassa separate, a meno che il fornitore non confermi come sono inclusi, accreditato o riportato.
Come ridurre l'esposizione in contanti senza chiedere un MOQ impossibile
Le leve più pulite sono solitamente le leve del mirino:
- utilizzare una piattaforma consolidata per il primo lancio;
- mantenere una configurazione di base comune tra i primi SKU;
- ridurre il colore, misurare, varianti firmware e accessori;
- utilizzare imballaggi standard con etichette o buste controllate, ove appropriato;
- differenziazione indispensabile e separata dalle funzionalità che possono attendere la versione successiva;
- citare un progetto pilota e un ordine di produzione come fasi diverse;
- chiedere se i materiali personalizzati in eccesso possono essere documentati e inseriti in un riordine.
Una quantità inferiore non significa automaticamente costi di progetto inferiori. Può aumentare il prezzo unitario, lasciare l'imballaggio o i componenti inutilizzati, o non riescono a generare prove significative della produzione. L'obiettivo non è il MOQ più basso; è il più piccolo impegno controllato che può rispondere al prossimo quesito aziendale e produttivo.
Instradare il progetto in base al lavoro richiesto, Non dall'etichetta OEM/ODM
I fornitori utilizzano il “marchio privato”.,"OEM" e "ODM" in modo diverso. Per il bilancio, descrivere invece il lavoro reale.
| Percorso di sviluppo | Ciò che è già noto | Enfasi sul bilancio | Avvertimento sulla fiducia nei costi |
|---|---|---|---|
| Piattaforma esistente | Progettazione del nucleo, gli strumenti e il processo di produzione esistono già; il marchio o l'imballaggio potrebbero cambiare | Campioni, opera d'arte, confezione, revisione della configurazione esatta, primo ordine e logistica | Il prezzo del catalogo non è automaticamente il prezzo del tuo marchio, confezione, documenti o destinazione |
| Personalizzazione controllata della piattaforma | L'architettura di base esiste, ma componenti selezionati, controlli, ottica, cambiano i materiali o gli accessori | Revisione ingegneristica, campioni con parti modificate, possibili attrezzature/attrezzature, costi di produzione specifici per la rivalutazione e la configurazione | Il prezzo e le prove della piattaforma originale non possono essere semplicemente trasferiti durante il cambiamento |
| Sviluppo di nuovi prodotti | È necessario creare un'architettura o una struttura di prodotto importante | NRE, prototipi, utensileria, verifica, produzione pilota, modifiche al design e riserva di lancio | Un prezzo fisso per la produzione di massa è meno credibile prima che la progettazione e il processo siano stabili |
Questa classificazione non decide il percorso normativo e non garantisce che una piattaforma esistente sia idonea. Fornisce ai team finanziari e di prodotto un punto di partenza del budget più chiaro rispetto a una sola etichetta.
La fiducia nei costi dovrebbe aumentare gradualmente
Non chiedere a un preventivo preliminare di concetto di comportarsi come un preventivo di produzione. Chiedersi cosa può essere impegnato responsabilmente nella fase attuale. I nomi delle fasi differiscono a seconda delle aziende, quindi definire le prove piuttosto che fare affidamento sull'etichetta.
| Punto del progetto | Ciò che normalmente può diventare più chiaro | Ciò che dovrebbe ancora essere considerato provvisorio |
|---|---|---|
| Concetto / prima inchiesta | Itinerario del prodotto, principali fattori di costo, scenari di ampia quantità e chiara direzione degli strumenti | BUON finale, sforzo ingegneristico, carico di prova, lavoro, resa e costo unitario di produzione |
| Fattibilità / ambito pronto per la citazione | Risultati finali inclusi, Categorie NRE, probabile utensileria, piano campione e ipotesi di preventivo | Modifiche scoperte attraverso il lavoro di ingegneria e prototipo |
| Prototipo ingegneristico / Lavoro di tipo EVT | Architettura scelta, componenti ad alto rischio, sforzo del prototipo e prime quotazioni dei fornitori | Materiali per l'intento produttivo, tempo di assemblaggio stabile, risultati di affidabilità e rendimento |
| Congelamento della progettazione / Lavoro di tipo TVP | Quasi fine BUONO, ambito degli strumenti rilasciato, piano di verifica, packaging e la maggior parte delle citazioni esterne | Rielaborazione, messa a punto del processo e perdite effettive di produzione pilota |
| Pilota / Lavoro di tipo PVT | Tempo di ciclo osservato, resa di primo passaggio, modelli di difetti/rilavorazioni, controlli di produzione e configurazione della spedizione | Cambiamenti futuri della domanda, cambiamenti dei fornitori e successive revisioni tecniche |
| Ripetere la produzione | Ordine effettivo, qualità, dati logistici e post-vendita | Nuovi volumi, mercati, configurazioni o modifiche dei componenti |
IL Processo di sviluppo del dispositivo per la terapia della luce rossa spiega il Go più ampio, Presa, Rivedere e bloccare le barriere attorno a questi investimenti. Questa pagina rimane focalizzata sulle prove economiche necessarie per tali decisioni.
Utilizza questo foglio di lavoro per la normalizzazione delle citazioni
Metti tutti i fornitori sulle stesse righe prima di classificare i prezzi. Se una riga è vuota, il preventivo è incompleto, non automaticamente economico.
| Normalizza questo campo | Cosa dovrebbe indicare la risposta di ogni fornitore | Regola di confronto |
|---|---|---|
| Identità della citazione | Fornitore, numero di preventivo, data, revisione, valuta e validità | Confronta solo l'ultima revisione controllata |
| Identità del prodotto | Modello/piattaforma, dimensioni, Materiali, configurazione sorgente luminosa/ottica, elettronica, firmware, accessori e revisione distinta base/specifiche | Nessun confronto dei prezzi tra configurazioni non identificate |
| Percorso di sviluppo | Piattaforma esistente, personalizzazione controllata o nuovo sviluppo, descritto dal lavoro incluso | Non fare affidamento solo sulla dicitura OEM/ODM |
| Scenari quantitativi | Campione, pilota, ordine di lancio, riordino e preventivo annuale; quantità per SKU | Richiedi gli stessi livelli e lo stesso mix di SKU |
| Base del prezzo unitario | Dispositivo incluso, accessori, Controllo qualità, imballaggio e pezzi di ricambio | Segna ogni inclusione ed esclusione |
| Base commerciale | Regola Incoterms® completa, versione e luogo/porto denominato; origine, destinazione, modalità e ipotesi di spedizione | Non confrontare EXW, FOB e prezzi consegnati come equivalenti |
| Importazione e base imponibile | Importatore registrato; trasporto incluso/escluso, assicurazione, sdoganamento esportazione/importazione, dovere, intermediazione, IVA/GST e altre tasse | Separare il costo economico dal flusso di cassa fiscale recuperabile; il finanziamento/broker dell'acquirente conferma il trattamento |
| NRE | Risultati finali, pietre miliari, revisioni, accettazione e modifica delle regole | Separare il lavoro di ingegneria dalle unità di produzione |
| Strumenti/risorse | Bene dettagliato, scopo, proprietà, magazzinaggio, termini di manutenzione e modifica | Separa le risorse dedicate dagli strumenti della piattaforma condivisa |
| Campioni/prototipi | Quantità, configurazione, metodo, risultati finali, spedizione e se le commissioni vengono accreditate | Un campione di catalogo e un prototipo tecnico non sono la stessa cosa acquistata |
| Test/prove | Lavoro esatto, configurazione, mercato, responsabile ed escluse le spese di terzi | La “Certificazione inclusa” non è un ambito dettagliato |
| Confezione/opera d'arte | Struttura, Materiali, metodo di stampa, inserti, manuali, costo di installazione e MOQ separato | Normalizzare una specifica di imballaggio approvata |
| Controlli della produzione | Ambito di ispezione, criteri di accettazione, tracciabilità e registrazioni consegnate | Confrontare le prove fornite con il lotto, non solo slogan |
| Tempi di consegna | Avvia il grilletto, fasi di campionatura/attrezzatura/produzione, approvazioni dell'acquirente e tempo di transito escluso | Confronta le sequenze temporali dallo stesso punto di rilascio |
| Esposizione dei pagamenti | Depositare, pagamenti traguardi, trigger del saldo e articoli non rimborsabili | Confronta i tempi di cassa e l'importo totale |
| Previsioni e impegno concreto | Previsione e ordine vincolante, materiali a lunga scadenza o non annullabili/non restituibili, responsabilità per cancellazione/ritardo e trattamento delle scorte in eccesso | Non considerare una previsione come un obbligo di acquisto o trascurarne uno nascosto nella proposta |
| Meccanismo di adeguamento dei prezzi | Valuta, materiale/indice, validità, revisione annuale e trigger di riquotazione | Separare una quotazione attuale da un prezzo futuro garantito |
| Garanzia/assistenza | Copertura, esclusioni, processo di reclamo, strategia di riserva e allocazione dei costi | Includere l'esposizione al servizio rimanente del brand |
| Modificare i trigger | Ingressi che riaprirebbero costano, MOQ o sequenza temporale | Classificare la visibilità dell’incertezza, non solo il totale attuale |
Invia a ciascun fornitore lo stesso ambito controllato e gli stessi campi vuoti di risposta del fornitore. Nella copia interna dell'acquirente, aggiungere Prove ricevute / proprietario / due date più i limiti decisionali e il punteggio; non inviare proprietari interni, soglie o confronti tra concorrenti e fornitori.
Decidere: Andare, Presa, Rivedi o interrompi
La revisione del budget dovrebbe autorizzare un passo successivo definito, non vagamente “approvare il progetto”.
Prima della revisione, l'acquirente dovrebbe approvare quattro soglie:
- impegno totale massimo per il primo lancio;
- picco massimo dell'esposizione in contanti pre-vendita;
- tasso minimo di contribuzione nel caso base e limite in caso sfavorevole;
- importo massimo non rimborsabile o comunque a rischio prima del cancello successivo.
Quindi esegui almeno un caso base e un caso avverso. Cambiare le variabili che possono ancora muovere la decisione: quantità vendibile, SKU diviso, costi sbarcati ricorrenti, ipotesi di trasporto o dazio, tasso di cambio, strumenti o prove non citati, ripetere i campioni e ritardare il lancio.
| Decisione | Trigger economico | Cosa registrare |
|---|---|---|
| Andare | L'ambito approvato è stato citato su base coerente; il caso base soddisfa le soglie approvate; il caso avverso soddisfa le soglie di casi avversi approvate; l'incertezza rimanente è di proprietà | Decisione/data/approvazione, ambito e importo rilasciati, rischi aperti, proprietario e cancello successivo |
| Presa | Un input critico, citazione, manca la responsabilità o la decisione sulla soglia, ma il concetto non dovrebbe ancora cambiare | Decisione/data/approvazione, elemento mancante, proprietario, scadenza e spesa che non deve iniziare |
| Rivedere | L'occasione resta valida, ma impegno, esposizione in contanti, margine di contribuzione, il conteggio delle varianti o l'onere di sviluppo non raggiungono una soglia e possono essere modificati | Decisione/data/approvazione, cambiamento di ambito, ipotesi interessate e piano di riquotazione |
| Fermare | Nessun cambiamento credibile nell’ambito o nel modello di business può raggiungere le soglie approvate senza rimuovere un prodotto critico, requisito di mercato o di prova | Decisione/data/approvazione, fermare la ragione, lavoro riutilizzabile e disposizione degli strumenti, campioni o materiali |
Una decisione comune di revisione è più preziosa di un Go forzato: avviare una configurazione invece di quattro, mantenere un alloggio esistente, rinviare un'app, standardizzare gli imballaggi, o convalidare la domanda prima di rilasciare strumenti dedicati.
Cosa inviare per una discussione di fattibilità tariffata
Non sono necessari tutti i dettagli tecnici per iniziare. Hai bisogno di informazioni sufficienti per impedire al fornitore di valutare il progetto sbagliato.
Invia un set di input controllati e lo stesso modello vuoto di risposta del fornitore a ciascun produttore selezionato:
- mercato di riferimento, canale di vendita, utente e ambiente di utilizzo;
- formato del prodotto o piattaforma di riferimento;
- requisiti indispensabili, requisiti facoltativi e decisioni aperte note;
- richieste modifiche alla struttura, ottica, elettronica, firmware, accessori o imballaggi;
- destinazione d'uso e indicazioni sulla dichiarazione che potrebbero influenzare il piano delle prove: utilizzare il Guida alla certificazione del dispositivo per terapia LED per mappare quali record necessitano di un modello esatto e di una revisione del mercato;
- quantità di lancio, SKU diviso, scenario di riordino e intervallo di pianificazione annuale;
- data di lancio prevista e la decisione che la quotazione attuale deve supportare;
- confezione, manuale, etichetta, ricambi e ipotesi post-vendita;
- destinazione di consegna, importatore registrato proposto e richiesto il confronto Incoterms®;
- il tetto massimo dei costi target della squadra, se è approvato per la discussione con il fornitore;
- disegni esistenti, requisiti, informazioni sui test o vincoli IP;
- una richiesta di separazione del prezzo unitario, NRE, utensileria, campioni, lavoro di prova/prova, impostazione e logistica del confezionamento.
Contrassegna gli sconosciuti come sconosciuti. Chiedere al produttore di citare l'opzione ipotizzata e identificare quali prove sono necessarie per sostituire l'ipotesi. Mantieni questo set di input focalizzato sulle variabili che modificano i costi, MOQ o preventivo di fiducia.
Il passo successivo pratico
Primo, Completa i casi base e quelli avversi, approvare le quattro soglie decisionali e calcolare l'impegno totale al primo lancio, picco di esposizione in contanti pre-vendita, Onere di cassa di prima esecuzione e costo del caso aziendale modellato. Quindi invia gli stessi scenari di ambito e quantità controllati a ciascun fornitore selezionato.
Se Wakelife è nella tua lista, utilizzare il Pagina del servizio Wakelife OEM/ODM per presentare il mercato di riferimento, formato del prodotto, modifiche indispensabili, scenari quantitativi, imballaggio e destinazione, necessità di prove e termine della decisione. Chiedere al team di progetto di identificare cosa può essere citato ora, quali ipotesi rimangono aperte e quale decisione modificherebbe il costo o il MOQ.
Per le relative decisioni:
- utilizzare il Elenco di controllo della qualificazione OEM prima di fare affidamento sui certificati di un fornitore o sulle dichiarazioni di fabbrica;
- utilizzare il Elenco di controllo per l'approvazione dei campioni di dispositivi per terapia LED prima di trattare un campione come base di produzione;
- utilizzare il Guida alla certificazione del dispositivo per terapia LED quando mercato, la destinazione d'uso o le responsabilità relative alle prove potrebbero modificare l'ambito del progetto.
L’obiettivo non è ottenere rapidamente il numero più piccolo. Significa assumere il prossimo impegno finanziario a fronte di un prodotto definito, una portata visibile e un budget che possa sopravvivere alla fase successiva delle prove.
Fonti e ambito
Questo articolo presenta un quadro di budget e decisione dell'acquirente. Non è un principio contabile, parere legale, ruling fiscali o un tariffario industriale universale.
-
1
Camera di commercio internazionale. Regole Incoterms® . Utilizzato per il ruolo di termini commerciali denominati; l'acquirente deve comunque identificare la regola completa, versione e luogo/porto denominato e ottenere consulenza doganale e fiscale specifica per il progetto. Accesso settembre 24, 2026.
-
2
Wakelife. Processo di sviluppo del dispositivo per la terapia della luce rossa . Guida editoriale di Wakelife utilizzata per la fiducia sui costi e i cancelli degli investimenti basati sulle fasi; non è uno standard contabile di settore. Accesso settembre 24, 2026.
-
3
Wakelife. Personalizzare un dispositivo per la crescita dei capelli senza nuovi strumenti . Esempio di categoria di prodotto utilizzato per mostrare perché evitare un nuovo stampo strutturale non elimina l'ingegneria, lavoro di campionamento o di revisione dei file; non una regola universale per ogni piattaforma. Accesso settembre 24, 2026.
-
4
Wakelife. Servizi OEM/ODM E Servizi di marchio privato . Pagine commerciali di prima parte che descrivono gli attuali percorsi di servizio di Wakelife e l'approccio MOQ/strumenti specifici del progetto; prove non indipendenti di prezzi o minimi a livello di settore. Accesso settembre 24, 2026.