TL;DR: Ohne ein definiertes Produkt gibt es keinen sinnvollen Standard-OEM-Preis oder MOQ, Menge, Umfang und Liefergrundlage. Normalisieren Sie jedes Angebot anhand derselben Konfiguration, SKU-Mix, Handelsbegriff, Entwicklungsstand und Evidenzumfang. Berechnen Sie dann die Gesamtverpflichtung für den ersten Start, höchstes Bargeldrisiko vor dem Verkauf, Erstmalige Barbelastung und modellierte Geschäftsfallkosten, und Ausgaben nur dann genehmigen, wenn die resultierenden Basis- und Negativfälle die Entscheidungsgrenzen der Marke erfüllen. Machen Sie weiter mit der Technik, Werkzeug- und wiederkehrende Kosten getrennt.
Für Markenproduktmanager und Sourcing-Teams, Eine sinnvolle OEM-Kostenschätzung für die Rotlichttherapie beginnt mit einer definierten Produktkonfiguration, Menge, Verpackungsumfang, Beweisumfang, Entwicklungsroute und Lieferbasis. Ohne diese Eingaben, Ein Headline-Stückpreis oder MOQ beantwortet die falsche Frage. Dieser Leitfaden wandelt die Variablen in ein vergleichbares Budget um, Beschaffungs- und Produktteams können entscheiden, was als nächstes genehmigt werden soll.
Das OEM-Budget auf einen Blick
Verwenden Sie vier Entscheidungsmetriken. Sie beantworten vier verschiedene Fragen: Was begehen wir?? Wie viel Bargeld ist vor dem Verkauf gefährdet?? Wie schwer ist der erste Lauf?? Kann das Produkt die erforderliche laufende Wirtschaftlichkeit unterstützen??
1. Vollständiges Engagement bei der ersten Markteinführung
Gesamtes Erststart-Engagement = einmalige Projektkosten + wiederkehrende Kosten erster Ordnung + Logistik erster Ordnung/Import von Bargeldartikeln + Einführungskosten auf Käuferseite + nicht überlappende Kontingenz
Jeder Begriff in dieser Formel ist eine Projektsumme in derselben Währung. Die Eventualverbindlichkeiten decken den Rest ab, nur unbepreiste Unsicherheit; Es darf keine Musterrunde duplizieren, Rückkehrvergütung, Frachtrisiko oder anderer bereits anderweitig erfasster Betrag.
2. Höchster Bargeldbestand vor dem Verkauf
Höchster Bargeldbestand vor dem Verkauf = der höchste kumulierte Netto-Geldabfluss, der vor dem ersten Verkauf gemäß dem vereinbarten Meilensteinplan fällig ist
Diese kann vom Gesamtengagement abweichen. Eine Anzahlung, Meilenstein der Ingenieurskunst, Werkzeugzahlung, Produktionsbilanz, Frachtkosten und Einfuhrzahlung können auf unterschiedliche Termine fallen. Notieren Sie, ob jede Zahlung erstattungsfähig ist, kreditwürdig oder gefährdet.
3. Erstmalige Barbelastung pro verkaufbarer Einheit
Barbelastung bei der ersten Auflage pro verkaufbarer Einheit = Gesamtverpflichtung bei der ersten Markteinführung ÷ erwartete verkaufbare Einheiten bei der ersten Auflage
Verwenden Sie erwartete verkaufsfähige Einheiten nach geplanten Bewertungseinheiten, Servicebestände und andere Bestände, die nicht für den Erstverkauf bestimmt sind – nicht automatisch die Bestellmenge.
4. Modellierte Business-Case-Kosten pro Einheit
Modellierte Business-Case-Kosten pro Einheit = wiederkehrende Anschaffungskosten pro verkaufsfähiger Einheit + (genehmigter einmaliger Wiederherstellungsbetrag ÷ genehmigtes Wiederherstellungsvolumen) + Käuferseitige variable Kosten pro Einheit
Halten Sie die Erstzahlungslast getrennt von der Business-Case-Zuweisung: Die Marke zahlt möglicherweise alle Entwicklungskosten vor der Markteinführung, plant jedoch, einen genehmigten Betrag über mehr als eine Bestellung zurückzuerhalten.
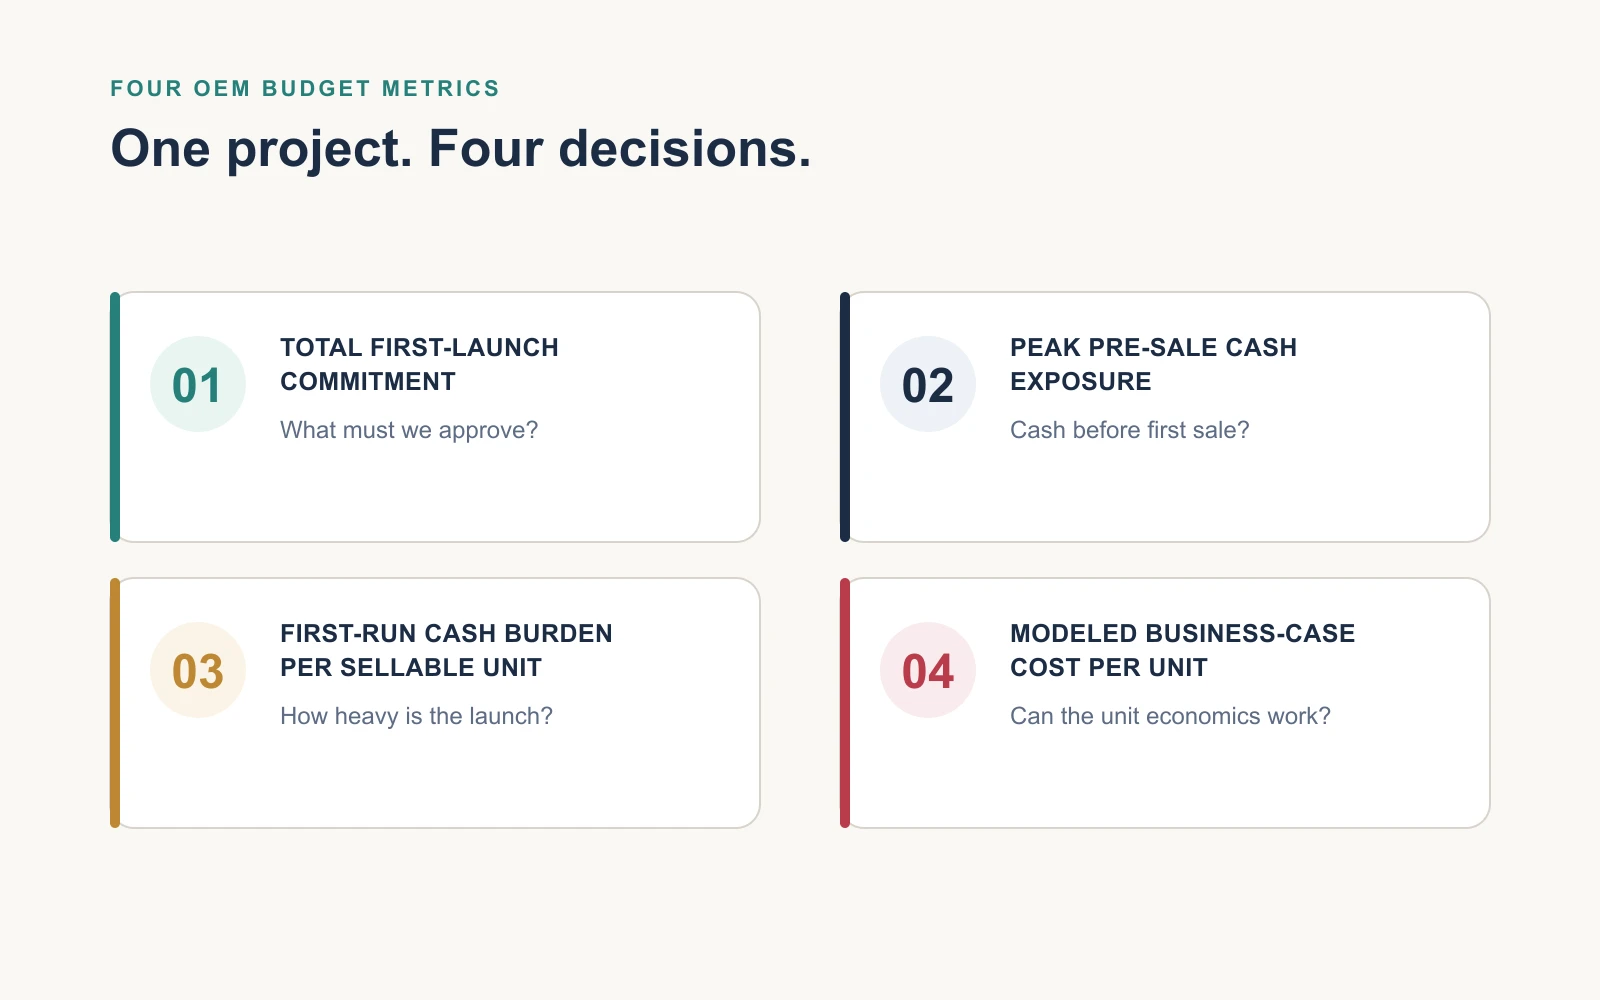
Vier Metriken beantworten vier verschiedene Genehmigungsfragen; keines ersetzt das andere.
| Rolle | Messen | Was es beinhaltet | Welche Entscheidung es unterstützt |
|---|---|---|---|
| Eingang | Angegebener Stückpreis | Der vom Lieferanten definierte Geräteumfang auf benannter Menge und kommerzieller Basis | Vergleich von Lieferanten erst, nachdem Konfiguration und Einschlüsse normalisiert wurden |
| Mittlerer Wert | Wiederkehrende Gesamtkosten | Wiederkehrendes Produkt, Verpackungs- und Loskosten zzgl. Fracht, Versicherung, Aufgaben, Maklergebühren und nicht erstattungsfähige Einfuhrgebühren, die den verkaufsfähigen Einheiten zugeordnet werden, sofern zutreffend | Zielkosten- und Nachschubplanung |
| Entscheidungsmetrik | Vollständiges Engagement bei der ersten Markteinführung | Alle nicht duplizierten Bargeldanforderungen beim ersten Start, mit gesondert gekennzeichneten verwertbaren Posten | Gesamtprojektgenehmigung |
| Entscheidungsmetrik | Höchster Bargeldbestand vor dem Verkauf | Höchster kumulierter Netto-Mittelabfluss vor dem erwarteten Erstverkaufsdatum | Genehmigung des Cashflows und der Finanzierung |
| Entscheidungsmetrik | Erstmalige Bargeldbelastung | Gesamtverpflichtung für die Ersteinführung dividiert durch die erwarteten verkaufsfähigen Erstserieneinheiten | Ob die anfängliche Zusage mit dem Startvolumen tragbar ist |
| Entscheidungsmetrik | Modellierte Business-Case-Kosten | Wiederkehrende Gesamtkosten, zugeordnete einmalige Rückgewinnungs- und käuferseitige variable Kosten | Ob das geplante Produkt den geforderten laufenden Wirtschaftlichkeitsanforderungen genügen kann |
Bevor Sie einen Hersteller kontaktieren, Arbeiten Sie rückwärts von einem nicht überlappenden Umsatzwasserfall aus. Wenn die Marke den Deckungsbeitrag als Rate verwaltet:
Maximale wiederkehrende Gerätekosten pro Einheit = realisierter Nettoumsatz pro Einheit × (1 − erforderlicher Deckungsbeitragssatz) − sonstige variable Kosten pro Einheit
Definieren Sie zum Beispiel einmalig den realisierten Nettoumsatz, der tatsächliche Umsatz pro Einheit nach den geplanten Rabatten der Marke oder dem Transferpreis des Händlers. „Andere variable Kosten“ können Kanalprovisionen umfassen, Zahlungsgebühren, Erfüllung und eine erwartete Service-/Rückgaberücklage nur dann, wenn diese Beträge nicht bereits vom Umsatz saldiert wurden. Wenn das Unternehmen stattdessen einen erforderlichen Beitragsbetrag pro Einheit verwendet, Subtrahieren Sie diesen Betrag und nicht einen Prozentsatz. Hierbei handelt es sich um eine interne Planungsobergrenze, kein Herstellerangebot.
Kopierbares Budgetmodell
Kopieren Sie diese Tabelle in eine Tabelle. Verwenden Sie pro Szenario eine Währung und eine Steuerbehandlung.
| Haushaltslinie | Basisfall | Ungünstiger Fall | Quelle / Status | Zahlungsauslöser |
|---|---|---|---|---|
| Ingenieur- und andere Projektarbeiten | — | — | Lieferantenangebot / interne Schätzung / offen | — |
| Werkzeuge, Vorrichtungen und Prüfmittel | — | — | Aufgeschlüsseltes Angebot / offen | — |
| Muster und Prototypen | — | — | Im Lieferumfang enthalten / ausgeschlossen / vorläufig | — |
| Einmalige Prüfung, Beweis- und Dokumentenarbeit | — | — | Benannte Konfiguration und Markt / offen | — |
| Einmalige Verpackungs- und Grafikeinrichtung | — | — | Im Lieferumfang enthalten / ausgeschlossen / vorläufig | — |
| Fertige Einheiten: Menge × wiederkehrender Stückpreis | — | — | Angebotsüberarbeitung und Mengenstufe | — |
| Wiederkehrende Verpackung, Zubehör und Loskosten | — | — | Im Lieferumfang enthalten / ausgeschlossen / vorläufig | — |
| Fracht und Versicherung | — | — | Träger- oder Lieferantenbasis | — |
| Pflicht, Maklergebühren und nicht erstattungsfähige Einfuhrgebühren | — | — | Makler-/Finanzschätzung | — |
| Erstattungsfähige Mehrwertsteuer/GST oder ein anderer Einfuhrsteuer-Cashflow-Posten | — | — | Finanz-/Maklerklassifizierung erforderlich | — |
| Käuferseitige Einführungskosten | — | — | Internes Budget / offen | — |
| Eventualverbindlichkeiten gelten nur für unbepreiste Restrisiken | — | — | Benanntes Risiko und Eigentümer | Genehmigungsmeilenstein |
| Vollständiges Engagement bei der ersten Markteinführung | — | — | Summe des nicht doppelten Bargeldbedarfs; wiederherstellbare Elemente separat kennzeichnen | — |
| Höchster Bargeldbestand vor dem Verkauf | — | — | Summe der Zahlungen nach Datum; Nehmen Sie den höchsten kumulierten Netto-Cash-Abfluss vor dem ersten Verkauf | — |
| Erwartete erste verkaufbare Einheiten | — | — | Genehmigter Planungsbeitrag | — |
| Erstmalige Barbelastung pro verkaufbarer Einheit | — | — | Verpflichtung ÷ verkaufbare Einheiten | — |
| Wiederkehrende Gesamtsumme | — | — | Ohne erstattungsfähige Steuern und einmalige Kosten | — |
| Wiederkehrende Anschaffungskosten pro verkaufbarer Einheit | — | — | Wiederkehrende Gesamtsumme ÷ verkaufbare Einheiten | — |
| Genehmigter einmaliger Rückerstattungsbetrag | — | — | Interne Genehmigung; kann von der Barzahlung abweichen | — |
| Genehmigtes Rückgewinnungsvolumen für einmalige Kosten | — | — | Interne Genehmigung | — |
| Zugeordnete einmalige Wiederherstellung pro Einheit | — | — | Genehmigte Menge ÷ genehmigtes Wiederherstellungsvolumen | — |
| Käuferseitige variable Kosten pro Einheit | — | — | Nur Kosten, die nicht bereits in den Anschaffungskosten oder Nettoeinnahmen enthalten sind | — |
| Realisierter Nettoumsatz pro Einheit | — | — | Einmal definiert; keine doppelten Abzüge | — |
| Modellierte Business-Case-Kosten pro Einheit | — | — | Wiederkehrend gelandet + einmalig zugeteilt + Variable Kosten auf Käuferseite | — |
| Modellierter Beitragsbetrag pro Einheit | — | — | Realisierter Nettoumsatz – modellierte Business-Case-Kosten | — |
| Modellierter Deckungsbeitrag | — | — | Beitragsbetrag ÷ realisierter Nettoumsatz | — |
| Nicht erstattungsfähig / ansonsten Risikobetrag | — | — | Summe aus Vertrag und Zahlungsplan | — |
Ob eine Einfuhrsteuer erstattungsfähig ist, Ob ein anrechenbarer oder tatsächlich wirtschaftlicher Kostenaufwand vorliegt, hängt von den Umständen des Käufers ab. Lassen Sie es als Cashflow-Linie sichtbar, bis das Finanzteam oder der Zollberater der Marke die Behandlung bestätigt.
Meilenstein-Bargeldplan
Verwenden Sie für jede Zahlung oder bestätigte Rückerstattung eine separate Zeile. Fügen Sie das voraussichtliche Erstverkaufsdatum als eigene Zeile hinzu; Der höchste Bargeldbestand vor dem Verkauf ist der höchste kumulierte Netto-Geldabfluss vor diesem Datum. Berechnen Sie jede Zeile als vorheriger kumulierter Nettomittelabfluss + Cash Out – Bargeldrückgewinnung oder beantragter Kredit. Rechnen Sie eine mögliche Rückerstattung erst dann auf, wenn Höhe und Zeitpunkt vertraglich festgelegt sind, oder eine Bestellgutschrift, bis diese vertraglich definiert und in diesem Szenario angewendet wird.
| Datum / auslösen | Auszahlung | Bargeldrückgewinnung oder beantragter Kredit | Erstattbar, kreditwürdig oder gefährdet? | Kumulierter Netto-Mittelabfluss |
|---|---|---|---|---|
| — | — | — | — | — |
| — | — | — | — | — |
| — | — | — | — | — |
| Voraussichtlicher Erstverkaufstermin | — | — | — | — |
Entscheidungsgrenzenprüfung
Der Budgeteigentümer legt die Grenzen fest; Das Modell liefert die Ergebnisse.
| Entscheidungsgrenze | Genehmigter Basisgrenzwert | Basisergebnis | Basis bestanden/nicht bestanden | Ungünstiger genehmigter Grenzwert | Ungünstiges Ergebnis | Negatives Bestehen/Nichtbestehen |
|---|---|---|---|---|---|---|
| Vollständiges Engagement bei der ersten Markteinführung: maximal | — | — | — | — | — | — |
| Höchster Bargeldbestand vor dem Verkauf: maximal | — | — | — | — | — | — |
| Deckungsbeitragssatz: Minimum | — | — | — | — | — | — |
| Nicht erstattungsfähig / ansonsten Risikobetrag: maximal | — | — | — | — | — | — |
Fiktives Arbeitsbeispiel: Warum sich Bargeldbelastung und Geschäftskosten unterscheiden
Nur zur Veranschaulichung – völlig fiktiv. Dies ist kein Wakelife-Zitat oder ein Branchenmaßstab. Bei allen unten aufgeführten Beträgen handelt es sich um hypothetische USD-Zahlen, die nur zur Veranschaulichung des Modells erstellt wurden. Sie vertreten keinen Lieferanten, Produkt, Marktpreis, MOQ oder Handelsbegriff.
Nur zur Rechendemonstration, Gehen Sie von einer hypothetischen ersten Ordnung mit 2.000 Einheiten aus. Bei dieser Menge handelt es sich nicht um eine MOQ-Empfehlung. Der fiktive Basisfall erwartet 1,880 verkaufbare Einheiten nach Bewertung, Service und andere nicht verkäufliche Lagerbestände; der fiktive widrige Fall erwartet 1,800. Die hypothetischen Eingaben und berechneten Ausgaben sind:
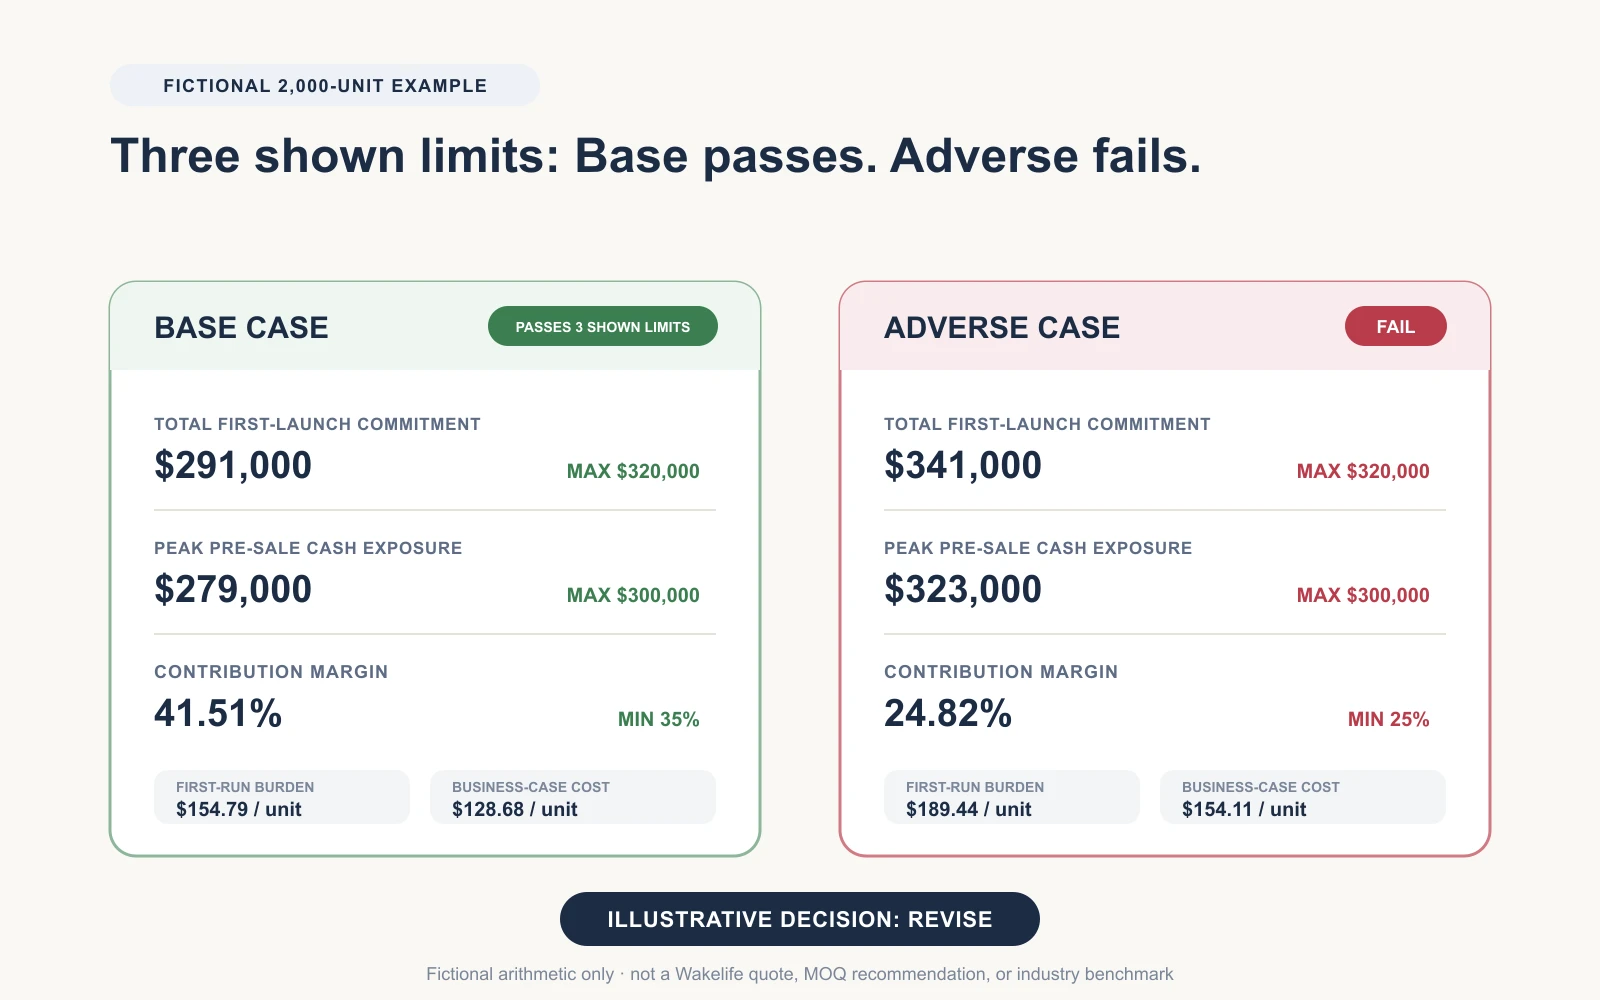
Nur fiktive Arithmetik – kein Wakelife-Zitat, MOQ-Empfehlung oder Branchen-Benchmark. Es werden drei Grenzwerte angezeigt; die separate nicht erstattungsfähige / at-risk-gate benötigt weiterhin die tatsächlichen Vertragsbedingungen.
| Hypothetische Eingabe oder Ergebnis | Fiktives Basisszenario (USD, sofern nicht anders angegeben) | Fiktiv nachteiliger Fall (USD, sofern nicht anders angegeben) |
|---|---|---|
| Einmalige Projektgelder: Maschinenbau, Werkzeuge, Proben, einmalige Beweis- und Verpackungseinrichtung | $73,000 | $89,000 |
| Wiederkehrende Gesamtsumme: fertige Einheiten, wiederkehrende Verpackung, Fracht und nicht erstattungsfähige Einfuhrgebühren | $178,000 | $200,000 |
| Rückforderbarer Einfuhrsteuer-Geldposten | $18,000 | $22,000 |
| Käuferseitige feste Einführungskosten | $10,000 | $12,000 |
| Rückstellung für Restrisiken, genehmigt, aber nicht als ausgegeben angesehen | $12,000 | $18,000 |
| Vollständiges Engagement bei der ersten Markteinführung | $291,000 | $341,000 |
| Höchster Bargeldbestand vor dem Verkauf | $279,000 | $323,000 |
| Erwartete erste verkaufbare Einheiten | 1,880 | 1,800 |
| Erstmalige Barbelastung pro verkaufbarer Einheit | $154.79 | $189.44 |
| Genehmigter einmaliger Rückerstattungsbetrag / Wiederherstellungsvolumen | $60,000 / 6,000 Einheiten | $70,000 / 5,000 Einheiten |
| Wiederkehrende Anschaffungskosten pro verkaufbarer Einheit | $94.68 | $111.11 |
| Käuferseitige variable Kosten pro Einheit | $24.00 | $29.00 |
| Modellierte Business-Case-Kosten pro Einheit | $128.68 | $154.11 |
| Realisierter Nettoumsatz pro Einheit | $220.00 | $205.00 |
| Modellierter Deckungsbeitrag | 41.51% | 24.82% |
Die Basisberechnungen sind:
- Vollständiges Engagement bei der ersten Markteinführung: $73,000 + $178,000 + $18,000 + $10,000 + $12,000 = $291,000.
- Erstmalige Bargeldbelastung: $291,000 ÷ 1,880 = $154.79 pro verkaufsfähige Einheit.
- Modellierte Business-Case-Kosten: $178,000 ÷ 1,880 + $60,000 ÷ 6,000 + $24.00 = $128.68 pro Einheit.
- Modellierter Deckungsbeitrag: ($220.00 − $128.68) ÷ $220.00 = 41.51%.
Der $154.79 erste Bargeldbelastung und $128.68 modellierte Business-Case-Kosten sind keine konkurrierenden Antworten. Bei der ersten Maßnahme wird die gesamte genehmigte Startverpflichtung – einschließlich der rückerstattbaren Einfuhrsteuer und der Rückstellung für unvorhergesehene Ausgaben – auf die erstmaligen verkaufsfähigen Einheiten verteilt. Die zweite Regelung schließt die erstattungsfähige Steuer aus, käuferseitige fixe Einführungskosten und die Rückstellung für unvorhergesehene Ausgaben, ordnet dann nur den genehmigten einmaligen Wiederherstellungsbetrag seinem genehmigten Wiederherstellungsvolumen zu.
In diesem Beispiel, Jeder nicht unvorhergesehene Betrag wird vor dem ersten Verkauf bezahlt, und der erstattungsfähige Einfuhrsteuer-Barposten wird erst nach diesem Datum eingezogen. Bei der ungenutzten Rückstellung handelt es sich nicht um einen zeitlich begrenzten Mittelabfluss, Daher ist die maximale Präsenz vor dem Verkauf geringer als das Gesamtengagement. Wenn ein Teil dieser Reserve vor dem ersten Verkauf ausgegeben wird, Die Auslosung gehört in den Meilensteinplan und erhöht den Höhepunkt.
Angenommen, die fiktiven Genehmigungsgrenzen sind $320,000 für absolutes Engagement, $300,000 für maximale Präsenz vor dem Verkauf, mindestens 35% Deckungsbeitrag im Basisfall und mindestens 25% im ungünstigen Fall. Der Basisfall überschreitet diese Grenzen. Der nachteilige Fall schlägt in allen drei Fällen fehl, einschließlich der Margin-Grenze von 0.18 Prozentpunkte, Das anschauliche Ergebnis ist also Überarbeiten, nicht gehen. Eine separate, nicht erstattungsfähige Gebühr / Zur Ermittlung des Risikolimits sind weiterhin die tatsächlichen Vertrags- und Zahlungsbedingungen erforderlich.
Klassifizieren Sie alle Kosten nach Arbeitsablauf und wirtschaftlichem Verhalten
Kosten erfordern sowohl einen Arbeitsablauf als auch ein wirtschaftliches Verhalten. Das Etikett des Lieferanten kann abweichen; Das normalisierte Modell des Käufers sollte dies nicht tun.
| Arbeitsstream | Einmalige Beispiele | Wiederkehrende Beispiele | Zum Verfolgen den Auslöser öffnen |
|---|---|---|---|
| Ingenieur- und Projektarbeit | Anforderungen, Industrie-/Mechanik-/Elektronikdesign, Firmware-Setup, DFM | Lizenzen, Cloud-Dienste oder Support, wo sie sich wiederholen | Erfordernis, Schnittstellen- oder Revisionsänderung |
| Werkzeug- und Produktionsanlagen | Formen, stirbt, Vorrichtungen, Messgeräte und Prüfmittel | Lagerung, Wartung oder Kalibrierung bei Abrechnung nach Periode oder Lauf | Reparieren, Änderung oder Ersatz |
| Muster und Prototypen | Geplante Builds für eine benannte Entwicklungsphase | Keine, es sei denn, das kommerzielle Modell wiederholt sie ausdrücklich | Zusätzliche Iteration nach einer Designänderung oder einer fehlgeschlagenen Abnahme |
| Testen, Beweise und Dokumente | Erste projektspezifische Arbeiten und Berichtserstellung | Charge, Gegebenenfalls regelmäßige oder Marktwartungsarbeiten | Konfiguration, Verwendungszweck, Anspruch oder Marktveränderung |
| Produkt und Produktion | Ersteinrichtung bei separater Berechnung | Komponenten, Montage, Inprozesskontrollen, Endkontrolle und lizenzierte Features | Ertrag, nacharbeiten, Substitution oder Prozessänderung |
| Verpackungs- und Startkonfiguration | Kunstwerk, Dielines, Druckplatten und Einrichtung | Boxen, Tabletts, Etiketten, Handbücher, Kartons, Zubehör und Ersatzteile | Artikelnummer, Sprache, künstlerische oder materielle Änderung |
| Logistik und Import | Routen- oder Lagereinrichtung bei gesonderter Berechnung | Fracht, Versicherung, Vermittlung, Aufgaben, Handhabung und Lagerung | Route, Gewicht, Volumen, Tarif- oder Lieferbasisänderung |
| Abläufe auf Käuferseite | Einführungseinrichtung und Erstschulung | Eingangskontrolle, Erfüllung, Servicebestand, Garantieabwicklung und Retouren | Verkaufsmix, Defekt, Rückkehr- oder Verzögerungsannahme |
Ordnen Sie jeden erwarteten Betrag einer Budgetzeile zu. Wenn ein Lieferant mehrere Artikel bündelt, Teilen Sie sie nach Möglichkeit intern auf oder markieren Sie das Bundle als ungelöst.
Für jede Zeile, auch markieren enthalten, ausgeschlossen, vorläufig oder offen. Dieser Status unterscheidet sich davon, ob sich die Kosten wiederholen.
NRE und Tooling normalisieren, Auch wenn das Zitat sie bündelt
Die Etiketten der Lieferanten variieren. Zum Budgetvergleich, Trennen Sie technische Leistungen von materiellen Produktionsanlagen, auch wenn beide unter „NRE“ erscheinen,„Setup“ oder eine Paketgebühr.
NRE bezieht sich normalerweise auf einmaliges Engineering, Ein Lieferant kann das Etikett jedoch in einem weiteren Sinne verwenden. Der Käufer sollte den wirtschaftlichen Inhalt normalisieren, anstatt davon auszugehen, dass das Etikett definiert, was enthalten ist.
Für jede NRE-Linie, aufzeichnen:
- die Ausgangseingaben und das benannte Ergebnis;
- die Produktrevision oder der abgedeckte Designumfang;
- die Anzahl und Art der enthaltenen Beispieliterationen, wenn überhaupt;
- die Prüf- und Annahmestelle;
- ausgeschlossene Arbeit, Gebühren Dritter und Pflichten des Käufers;
- Eigentum oder erlaubte Nutzung von Designdateien und Quellmaterialien;
- den Zahlungsauslöser und die Änderungsanforderungsregel;
- ob ein Betrag erstattungsfähig oder auf die Produktion anrechenbar ist.
Gehen Sie niemals davon aus, dass ein Konstruktionspreis auch Werkzeuge beinhaltet, Labortests, Zertifizierungsarbeiten, Verpackungsdesign oder unbegrenzte Überarbeitungen. Gehen Sie niemals davon aus, dass der Betrag erstattet oder einer Bestellung gutgeschrieben wird. Dies sind Projektbedingungen, die in den Vorschlag aufgenommen werden sollten.
Ein niedriger NRE-Wert kann auf ein effizientes plattformbasiertes Projekt hinweisen. Es kann auch bedeuten, dass wichtige Arbeiten außerhalb des Angebots gelassen wurden. Die Zahl wird erst aussagekräftig, wenn die zu erbringenden Leistungen sichtbar sind.
Neue Wohndimensionen, integrierte Halterungen, Eine integrierte tragbare Struktur oder ein neues optisches/mechanisches Layout kann eine neue Form oder andere Produktionswerkzeuge erfordern. Eine Änderung, die innerhalb einer bestehenden Plattform bleibt, kann eine neue Strukturform vermeiden und erfordert dennoch Engineering, Proben, Vorrichtungen, Erstellung von Grafiken oder Neubewertung von Tests und Dokumenten.
Vor der Freigabe von Werkzeugen, Fordern Sie ein schriftliches Werkzeugverzeichnis an:
| Werkzeugfrage | Warum es in die Haushaltsüberprüfung gehört |
|---|---|
| Welchen genauen Teil oder Vorgang erzeugt das Werkzeug?? | Verhindert, dass eine vage „Formgebühr“ mehrere Vermögenswerte oder fehlende Gegenstände verdeckt |
| Ist es ein Prototyp?, Soft- oder Produktionswerkzeuge? | Klärt, welche Leistung und welche erwartete Nutzung mit der Gebühr unterstützt werden soll |
| Ist der Vermögenswert dem Käufer gewidmet oder wird er gemeinsam genutzt?? | Beeinflusst die Exklusivität, Zugang und zukünftige Fertigungsmöglichkeiten |
| Wem gehört es nach der Zahlung?? | Die Zahlung allein definiert weder Eigentums- noch Übertragungsrechte |
| Wo wird es gespeichert?, und wie lange? | Lagerung, Der Zugriff und der spätere Abruf können mit Bedingungen verbunden sein |
| Wer zahlt den Unterhalt?, Reparatur oder Änderung? | Diese Kosten können nach dem ersten Produktionslauf auftreten |
| Welche Entwurfsüberarbeitung und Genehmigung erlauben den Beginn der Werkzeugherstellung?? | Verhindert, dass ein Werkzeug gegen ein ungeklärtes Design hergestellt wird |
| Welche maßlichen oder funktionalen Kriterien geben eine Werkzeugabnahme frei?, Endzahlung und Produktionsnutzung? | Trennt die Autorisierung zum Erstellen des Tools von der Annahme seiner Ausgabe |
| Was passiert, wenn sich das Design ändert?? | Zeigt an, ob das Werkzeug geändert werden kann oder ausgetauscht werden muss |
| Kann es übertragen werden?, und unter welchen dokumentierten Bedingungen? | Verhindert, dass das Team eine nie vereinbarte Portabilität annimmt |
Dabei handelt es sich um kaufmännische und vertragliche Fragen, keine Schlussfolgerungen, die aus einer Angebotssumme abgeleitet werden können. Für ein produktspezifisches Beispiel der Grenze zwischen Plattformänderungen und neuen Strukturformen, sehen Anpassen eines Haarwuchsgeräts ohne neue Werkzeuge.
Warum MOQ keine einheitliche Zahl ist
Die nützliche Mindestbestellmenge ist das Minimum für Ihre genaue verkaufsfähige Konfiguration – nicht die kleinste auf einer Lieferantenseite angezeigte Zahl. Ein Projekt kann gleichzeitig mehrere Mindestanforderungen haben:
| Zwang | Notierte Einheit oder Basis | Was konvertiert oder aufgezeichnet werden soll | Bargeldfrage |
|---|---|---|---|
| Mindestens fertiges Produkt | Gesamte Geräte oder ein Produktionslauf | Genaue Konfiguration, inklusive QC und zulässigem Modellmix | Wie viele fertige Einheiten muss die Bestellung finanzieren?? |
| Mindestens pro SKU | Einheiten pro Farbe, Größe, Firmware, Stecker oder Zubehörpaket | Summieren Sie den ausgewählten SKU-Mix; Vergleichen Sie nicht ein SKU-Mindestmaß mit dem Gesamtbestellmindestwert | Welche Varianten erzeugen separate Kaufverpflichtungen?? |
| Mindesteinkauf von Komponenten | Komponenten, Rollen, Chargen oder Lieferantenpakete | Sofern möglich, gleichwertiges Fertigerzeugnis; Halten Sie unvermeidbare Überschüsse getrennt | Wer finanziert, besitzt, speichert und kann ungenutztes Material wiederverwenden? |
| Material- oder Fertigcharge | Gewicht, Bereich, Farbcharge oder Prozesslos | Unterstützte Einheiten unter der gewählten SKU-Mischung und erwarteter Überschreitung | Kann der Restbetrag in eine Nachbestellung übernommen werden?, und unter welchem Rekord? |
| Mindestverpackung | Bedruckte Schachteln, Tabletts, Handbücher, Etiketten oder Einlagen | Verpackungsvarianten und Fertigwarenäquivalent; Halten Sie den Überschuss sichtbar | Übermäßige Verpackung wird jetzt bezahlt, gespeichert und für spätere Bestellungen nutzbar? |
| Pilotstückzahl | Benannter kontrollierter Build | Zweck, Konfiguration und ob sie vom Produktions-MOQ getrennt ist | Ist das ein Lernaufbau?, verkaufbarer Bestand oder beides? |
| Mindestens nachbestellen | Spätere Nachschubmenge | Bedingungen, die sich ändern, nachdem Materialien oder Verpackungen bereits vorhanden sind | Welche Einschränkungen erster Ordnung verschwinden, bleiben oder zurückgesetzt werden? |
Die effektive Einführungszusage ist der kleinste Bestell- und Kaufplan, der alle verbindlichen Einschränkungen erfüllt. Übertragen Sie nicht die größte Zahl auf ungleiche Einheiten. Konvertieren Sie die Mindestmengen für Fertigprodukte und pro SKU in einen festen SKU-Mix; Überschüssige Komponenten erfassen, Materialien und Verpackungen werden als separate Bestands- und Kassenpositionen ausgewiesen, es sei denn, der Lieferant bestätigt, wie sie einbezogen werden, gutgeschrieben oder vorgetragen werden.
So reduzieren Sie das Bargeldrisiko, ohne eine unmögliche Mindestbestellmenge zu verlangen
Die saubersten Hebel sind normalerweise Zielfernrohrhebel:
- Nutzen Sie für den ersten Start eine etablierte Plattform;
- Behalten Sie eine gemeinsame Kernkonfiguration für alle frühen SKUs bei;
- Farbe reduzieren, Größe, Firmware- und Zubehörvarianten;
- Verwenden Sie gegebenenfalls Standardverpackungen mit kontrollierten Etiketten oder Hüllen;
- Separate Must-Have-Differenzierung von Features, die auf die nächste Version warten können;
- Geben Sie einen Pilot- und einen Produktionsauftrag als unterschiedliche Phasen an;
- Fragen Sie, ob überschüssige kundenspezifische Materialien dokumentiert und in eine Nachbestellung übernommen werden können.
Eine geringere Menge bedeutet nicht automatisch niedrigere Projektkosten. Es kann den Stückpreis erhöhen, Lassen Sie Verpackungen oder Komponenten unbenutzt, oder es gelingt nicht, aussagekräftige Produktionsnachweise zu erbringen. Das Ziel ist nicht die niedrigste Mindestbestellmenge; Es ist die kleinste kontrollierte Verpflichtung, die die nächste Geschäfts- und Produktionsfrage beantworten kann.
Leiten Sie das Projekt nach erforderlicher Arbeit weiter, Nicht durch das OEM/ODM-Label
Lieferanten verwenden „Private Label“.,„OEM“ und „ODM“ unterschiedlich. Für die Budgetierung, Beschreiben Sie stattdessen die eigentliche Arbeit. For a supplier-selection and RFQ framework that follows those routes, Benutze die OEM-Beschaffungsleitfaden für LED-Gesichtsmasken.
| Entwicklungsroute | Was ist bereits bekannt | Schwerpunkt auf Budget | Warnung vor Kostenvertrauen |
|---|---|---|---|
| Vorhandene Plattform | Kerndesign, Werkzeuge und Produktionsverfahren sind bereits vorhanden; Branding oder Verpackung können sich ändern | Proben, Kunstwerk, Verpackung, Genaue Konfigurationsüberprüfung, Erste Bestellung und Logistik | Der Katalogpreis ist nicht automatisch der Preis für Ihr Branding, Verpackung, Dokumente oder Zielort |
| Kontrollierte Plattformanpassung | Die Basisarchitektur ist vorhanden, aber ausgewählte Komponenten, Kontrollen, Optik, Materialien oder Zubehör ändern sich | Technische Überprüfung, Muster mit geänderten Teilen, mögliche Vorrichtungen/Werkzeuge, Neubewertung und konfigurationsspezifische Produktionskosten | Der Preis und die Beweise der ursprünglichen Plattform können nicht einfach auf die Änderung übertragen werden |
| Entwicklung neuer Produkte | Wichtige Produktarchitektur oder -struktur muss erstellt werden | NRE, Prototypen, Werkzeuge, Überprüfung, Pilotproduktion, Designänderungen und Startreserve | Ein fester Massenproduktionspreis ist am wenigsten glaubwürdig, bevor Design und Prozess stabil sind |
Diese Klassifizierung entscheidet nicht über den regulatorischen Weg und garantiert nicht, dass eine bestehende Plattform geeignet ist. Es gibt den Finanz- und Produktteams einen klareren Budget-Ausgangspunkt als ein Label allein.
Das Kostenvertrauen sollte schrittweise zunehmen
Bitten Sie ein frühes Konzeptangebot nicht darum, sich wie ein Produktionsangebot zu verhalten. Fragen Sie, was zum jetzigen Zeitpunkt verantwortungsvoll begangen werden kann. Künstlernamen unterscheiden sich je nach Unternehmen, Definieren Sie also die Beweise, anstatt sich auf das Etikett zu verlassen.
| Projektpunkt | Was kann normalerweise klarer werden | Was noch als vorläufig gekennzeichnet sein sollte |
|---|---|---|
| Konzept / erste Anfrage | Produktroute, wesentliche Kostentreiber, breite Mengenszenarien und offensichtliche Werkzeugrichtung | Gutes Ende, Ingenieursaufwand, Testbelastung, Arbeit, Ertrag und Produktionsstückkosten |
| Durchführbarkeit / Angebotsfertiger Umfang | Inklusivleistungen, NRE-Kategorien, wahrscheinlich Werkzeug, Musterplan und Angebotsannahmen | Durch Engineering und Prototypenarbeit entdeckte Änderungen |
| Technischer Prototyp / Arbeit vom Typ EVT | Ausgewählte Architektur, Komponenten mit hohem Risiko, Prototypenaufwand und frühe Lieferantenangebote | Materialien für die Produktion, stabile Montagezeit, Zuverlässigkeitsbefunde und Ausbeute |
| Designstopp / Arbeiten vom Typ DVT | Nahezu GUT, freigegebener Werkzeugumfang, Überprüfungsplan, Verpackung und die meisten externen Angebote | Nacharbeiten, Prozessoptimierung und tatsächliche Pilotproduktionsverluste |
| Pilot / Arbeit vom Typ PVT | Beobachtete Zykluszeit, First-Pass-Ertrag, Fehler-/Nacharbeitsmuster, Produktionskontrollen und Versandkonfiguration | Zukünftige Nachfrageänderungen, Lieferantenänderungen und spätere technische Überarbeitungen |
| Produktion wiederholen | Tatsächliche Reihenfolge, Qualität, Logistik- und After-Sales-Daten | Neue Bände, Märkte, Konfigurationen oder Komponentenänderungen |
Der Entwicklungsprozess für Rotlichttherapiegeräte erklärt das weitere Go, Halten, Überarbeiten und stoppen Sie die Hindernisse für diese Investitionen. Diese Seite konzentriert sich weiterhin auf die wirtschaftlichen Beweise, die für diese Entscheidungen erforderlich sind.
Verwenden Sie dieses Arbeitsblatt zur Angebotsnormalisierung
Platzieren Sie alle Lieferanten in den gleichen Zeilen, bevor Sie die Preise ordnen. Wenn eine Zeile leer ist, Das Angebot ist unvollständig – nicht automatisch günstig.
| Normalisieren Sie dieses Feld | Was jede Lieferantenantwort enthalten sollte | Vergleichsregel |
|---|---|---|
| Identität zitieren | Anbieter, Angebotsnummer, Datum, Revision, Währung und Gültigkeit | Vergleichen Sie nur die letzte kontrollierte Revision |
| Produktidentität | Modell/Plattform, Abmessungen, Materialien, Lichtquelle/optische Konfiguration, Elektronik, Firmware, Zubehör und Stücklisten-/Spezifikationsüberarbeitung | Kein Preisvergleich für nicht identifizierte Konfigurationen |
| Entwicklungsroute | Vorhandene Plattform, kontrollierte Anpassung oder Neuentwicklung, beschrieben durch enthaltene Arbeit | Verlassen Sie sich nicht allein auf die OEM/ODM-Formulierung |
| Mengenszenarien | Probe, Pilot, Startreihenfolge, Nachbestellung und jährliche Schätzung; Menge nach SKU | Fordern Sie die gleichen Stufen und den gleichen SKU-Mix an |
| Basis des Stückpreises | Im Lieferumfang enthaltenes Gerät, Zubehör, QC, Verpackung und Ersatzteile | Markieren Sie jeden Ein- und Ausschluss |
| Handelsbasis | Vollständige Incoterms®-Regel, Version und benannter Ort/Hafen; Herkunft, Ziel, Modus und Versandannahme | Vergleichen Sie nicht EXW, FOB- und Lieferpreise als gleichwertig |
| Einfuhr- und Steuergrundlage | Importeur eingetragen; inkl./exkl. Fracht, Versicherung, Export-/Importabfertigung, Pflicht, Vermittlung, Mehrwertsteuer/GST und andere Steuern | Trennen Sie die wirtschaftlichen Kosten vom Cashflow aus erstattbaren Steuern; Käuferfinanzierung/Makler bestätigt Behandlung |
| NRE | Leistungen, Meilensteine, Überarbeitungen, Annahme- und Änderungsregeln | Trennen Sie die technischen Arbeiten von den Produktionseinheiten |
| Werkzeuge/Vermögenswerte | Aufgeschlüsselter Vermögenswert, Zweck, Eigentum, Lagerung, Wartungs- und Änderungsbedingungen | Trennen Sie dedizierte Assets von gemeinsam genutzten Plattformtools |
| Muster/Prototypen | Menge, Konfiguration, Verfahren, Liefergegenstände, Versand und ob Gebühren gutgeschrieben werden | Ein Katalogmuster und ein technischer Prototyp sind nicht dasselbe |
| Prüfung/Beweis | Genaue Arbeit, Konfiguration, Markt, Verantwortlicher und ausgeschlossene Gebühren Dritter | Bei „Zertifizierung inbegriffen“ handelt es sich nicht um einen detaillierten Umfang |
| Verpackung/Kunstwerk | Struktur, Materialien, Druckmethode, Einsätze, Handbücher, Einrichtungsgebühr und separate Mindestbestellmenge | Normalisieren Sie eine genehmigte Verpackungsspezifikation |
| Produktionskontrollen | Inspektionsumfang, Akzeptanzkriterien, Rückverfolgbarkeit und gelieferte Aufzeichnungen | Vergleichen Sie die gelieferten Nachweise mit der Charge, nicht nur Slogans |
| Vorlaufzeit | Auslöser starten, Muster-/Werkzeug-/Produktionsphasen, Käufergenehmigungen und ausgeschlossene Lieferzeit | Vergleichen Sie Zeitpläne vom selben Veröffentlichungszeitpunkt |
| Zahlungsrisiko | Kaution, Meilensteinzahlungen, Saldoauslöser und nicht erstattungsfähige Artikel | Vergleichen Sie den Bargeldzeitpunkt sowie den Gesamtbetrag |
| Prognose und feste Zusage | Prognose versus verbindliche Bestellung, Materialien mit langer Vorlaufzeit oder nicht stornierbarer/nicht retournierbarer Ware, Stornierungs-/Verspätungshaftung und Behandlung von Überbeständen | Betrachten Sie eine Prognose nicht als Kaufverpflichtung – oder übersehen Sie eine im Angebot verborgene |
| Preisanpassungsmechanismus | Währung, Material/Index, Gültigkeit, Auslöser für die jährliche Überprüfung und die erneute Angebotserstellung | Trennen Sie ein aktuelles Angebot von einem garantierten zukünftigen Preis |
| Garantie/Service | Berichterstattung, Ausschlüsse, Anspruchsprozess, Ersatzstrategie und Kostenverteilung | Berücksichtigen Sie die verbleibende Servicepräsenz der Marke |
| Auslöser ändern | Eingaben, die die Kosten wiedereröffnen würden, MOQ oder Zeitleiste | Bewerten Sie die Sichtbarkeit der Unsicherheit, nicht nur die aktuelle Summe |
Senden Sie jedem Lieferanten denselben kontrollierten Umfang und dieselben leeren Lieferantenantwortfelder. In der internen Kopie des Käufers, hinzufügen Beweise erhalten / Eigentümer / zwei Termine plus die Entscheidungsgrenzen und Punkte; Senden Sie keine internen Eigentümer, Schwellenwerte oder Konkurrenzvergleiche mit Lieferanten.
Entscheiden: Gehen, Halten, Überarbeiten oder stoppen
Die Budgetüberprüfung sollte einen definierten nächsten Schritt genehmigen, nicht vage „das Projekt genehmigen“.
Vor der Rezension, Der Käufer sollte vier Schwellenwerte genehmigen:
- maximales Gesamtengagement für den ersten Start;
- maximales Spitzen-Cash-Exposure vor dem Verkauf;
- Mindestdeckungsbeitrag im Basisfall und Adverse-Case-Grenze;
- maximaler nicht erstattungsfähiger oder anderweitig gefährdeter Betrag vor dem nächsten Gate.
Führen Sie dann mindestens einen Basisfall und einen Gegenfall durch. Ändern Sie die Variablen, die die Entscheidung noch beeinflussen können: verkaufbare Menge, SKU-Aufteilung, wiederkehrende Gesamtkosten, Fracht- oder Zollannahmen, Wechselkurs, nicht zitierte Werkzeug- oder Beweisarbeiten, Wiederholungsproben und Startverzögerung.
| Entscheidung | Wirtschaftlicher Auslöser | Was soll aufgezeichnet werden? |
|---|---|---|
| Gehen | Der genehmigte Umfang wurde einheitlich angegeben; Der Basisfall erfüllt seine genehmigten Schwellenwerte; Der Adverse-Case erfüllt seine genehmigten Adverse-Case-Grenzwerte; verbleibende Unsicherheit ist im Besitz | Entscheidung/Datum/Genehmiger, freigegebenen Umfang und Betrag, offene Risiken, Besitzer und nächstes Tor |
| Halten | Ein kritischer Beitrag, Zitat, Verantwortungs- oder Schwellenwertentscheidung fehlt, Am Konzept soll sich aber noch nichts ändern | Entscheidung/Datum/Genehmiger, fehlender Artikel, Eigentümer, Fälligkeitsdatum und Ausgaben, die nicht beginnen dürfen |
| Überarbeiten | Die Gelegenheit bleibt bestehen, aber Engagement, Bargeldexposition, Deckungsbeitrag, Die Variantenanzahl oder der Entwicklungsaufwand überschreiten einen Schwellenwert und können geändert werden | Entscheidung/Datum/Genehmiger, Umfangsänderung, betroffene Annahmen und Requote-Plan |
| Stoppen | Keine glaubwürdige Änderung des Umfangs oder des Geschäftsmodells kann die genehmigten Schwellenwerte erreichen, ohne ein kritisches Produkt zu entfernen, Markt- oder Beweisanforderung | Entscheidung/Datum/Genehmiger, Schluss mit der Vernunft, wiederverwendbare Arbeit und Disposition der Werkzeuge, Proben oder Materialien |
Eine gemeinsame Revisionsentscheidung ist wertvoller als ein erzwungenes Los: Starten Sie eine Konfiguration statt vier, eine bestehende Wohnung behalten, eine App verschieben, Verpackungen standardisieren, oder validieren Sie die Nachfrage, bevor Sie spezielle Werkzeuge freigeben.
Was Sie für eine Kosten-Machbarkeitsdiskussion senden sollten
Sie benötigen nicht jedes technische Detail, um zu beginnen. Sie benötigen genügend Informationen, um zu verhindern, dass der Lieferant den falschen Preis für das Projekt festlegt.
Senden Sie einen kontrollierten Eingabesatz und dieselbe leere Lieferantenantwortvorlage an jeden in die engere Wahl gezogenen Hersteller:
- Zielmarkt, Vertriebskanal, Benutzer und Nutzungsumgebung;
- Produktformat oder Referenzplattform;
- Must-Have-Anforderungen, optionale Anforderungen und bekannte offene Entscheidungen;
- beantragte Strukturänderungen, Optik, Elektronik, Firmware, Zubehör oder Verpackung;
- Verwendungszweck und Anspruchsrichtung, die sich auf den Beweisplan auswirken können – verwenden Sie die Leitfaden zur Zertifizierung von LED-Therapiegeräten um abzubilden, welche Datensätze einer genauen Modell- und Marktüberprüfung bedürfen;
- Startmenge, SKU-Aufteilung, Nachbestellszenario und Jahresplanungsbereich;
- Zielstartdatum und die Entscheidung, die das aktuelle Angebot unterstützen muss;
- Verpackung, Handbuch, Etikett, Ersatz- und After-Sales-Annahmen;
- Lieferziel, vorgeschlagener Importeur und angeforderter Incoterms®-Vergleich;
- die angestrebte Kostenobergrenze des Teams, wenn es zur Lieferantenbesprechung freigegeben wird;
- vorhandene Zeichnungen, Anforderungen, Testinformationen oder IP-Einschränkungen;
- eine Anfrage, den Einheitspreis zu trennen, NRE, Werkzeuge, Proben, Prüfungs-/Beweisarbeit, Verpackungsaufbau und Logistik.
Markieren Sie Unbekannte als unbekannt. Bitten Sie den Hersteller, die angenommene Option anzugeben und anzugeben, welche Beweise erforderlich sind, um die Annahme zu ersetzen. Konzentrieren Sie diesen Eingabesatz auf Variablen, die die Kosten ändern, MOQ- oder Angebotsvertrauen.
Der praktische nächste Schritt
Erste, Vervollständigen Sie die Basis- und Nebenfälle, Genehmigen Sie die vier Entscheidungsschwellenwerte und berechnen Sie die Gesamtverpflichtung für den ersten Start, höchstes Bargeldrisiko vor dem Verkauf, Erstmalige Barbelastung und modellierte Geschäftsfallkosten. Senden Sie dann die gleichen kontrollierten Umfangs- und Mengenszenarien an jeden in die engere Wahl gezogenen Lieferanten.
Wenn Wakelife auf Ihrer engeren Auswahlliste steht, Benutze die Wakelife OEM/ODM-Serviceseite den Zielmarkt vorzulegen, Produktformat, Änderungen, die unbedingt erforderlich sind, Mengenszenarien, Verpackung und Bestimmungsort, Beweisbedarf und Entscheidungsfrist. Bitten Sie das Projektteam, herauszufinden, was jetzt zitiert werden kann, Welche Annahmen bleiben offen und welche Entscheidung würde die Kosten oder MOQ verändern.
Für entsprechende Entscheidungen:
- Benutze die Checkliste für die OEM-Qualifizierung bevor Sie sich auf die Zertifikate oder Fabrikaussagen eines Lieferanten verlassen;
- Benutze die Muster-Genehmigungscheckliste für LED-Therapiegeräte bevor Sie eine Probe als Produktionsbasis verwenden;
- Benutze die Leitfaden zur Zertifizierung von LED-Therapiegeräten wenn Markt, Verwendungszweck oder Nachweispflichten könnten den Projektumfang verändern.
Das Ziel besteht nicht darin, schnell die kleinste Zahl zu erhalten. Es geht darum, die nächste finanzielle Verpflichtung für ein definiertes Produkt einzugehen, ein sichtbarer Umfang und ein Budget, das die nächste Beweisphase überstehen kann.
Quellen und Umfang
In diesem Artikel wird ein Budgetierungs- und Entscheidungsrahmen für Käufer vorgestellt. Es handelt sich nicht um einen Rechnungslegungsstandard, Rechtsgutachten, Steuervorbescheid oder universelle Branchenpreisliste.
-
1
Internationale Handelskammer. Incoterms®-Regeln . Wird für die Rolle benannter Handelsbegriffe verwendet; Der Käufer muss immer noch die vollständige Regel identifizieren, Version und benanntem Ort/Hafen und holen Sie projektspezifische Zoll- und Steuerberatung ein. Zugriff im September 24, 2026.
-
2
Wakelife. Entwicklungsprozess für Rotlichttherapiegeräte . Die redaktionelle Anleitung von Wakelife wird für stufenbasiertes Kostenvertrauen und Investitions-Gates verwendet; kein branchenüblicher Rechnungslegungsstandard. Zugriff im September 24, 2026.
-
3
Wakelife. Anpassen eines Haarwuchsgeräts ohne neue Werkzeuge . Ein Beispiel für eine Produktkategorie soll zeigen, warum der Verzicht auf eine neue Strukturform nicht die Technik eliminiert, Stichproben- oder Aktenprüfungsarbeiten; Keine universelle Regel für jede Plattform. Zugriff im September 24, 2026.
-
4
Wakelife. OEM/ODM -Dienste Und Private-Label-Dienste . Kommerzielle Seiten von Erstanbietern, die die aktuellen Servicerouten und den projektspezifischen MOQ-/Werkzeugansatz von Wakelife beschreiben; kein unabhängiger Beweis für branchenweite Preise oder Mindestpreise. Zugriff im September 24, 2026.